 RSS


NHNN hút tiền khi USD tăng, điều gì đang xảy ra với thị trường?
VHO - Tỉ giá USD/VND tăng trở lại trong những phiên giữa tháng 9, trong khi hoạt động điều tiết thanh khoản của Ngân hàng Nhà nước (NHNN) trên thị trường mở cũng được chú ý. Diễn biến này cho thấy nhà điều hành đang phải cân đối đồng thời nhiều mục tiêu: ổn định tỉ giá, kiểm soát thanh khoản và duy trì mặt bằng lãi suất phù hợp với diễn biến tiền tệ trong nước.
Tỉ giá hạ nhiệt trong tuần đầu tháng 9
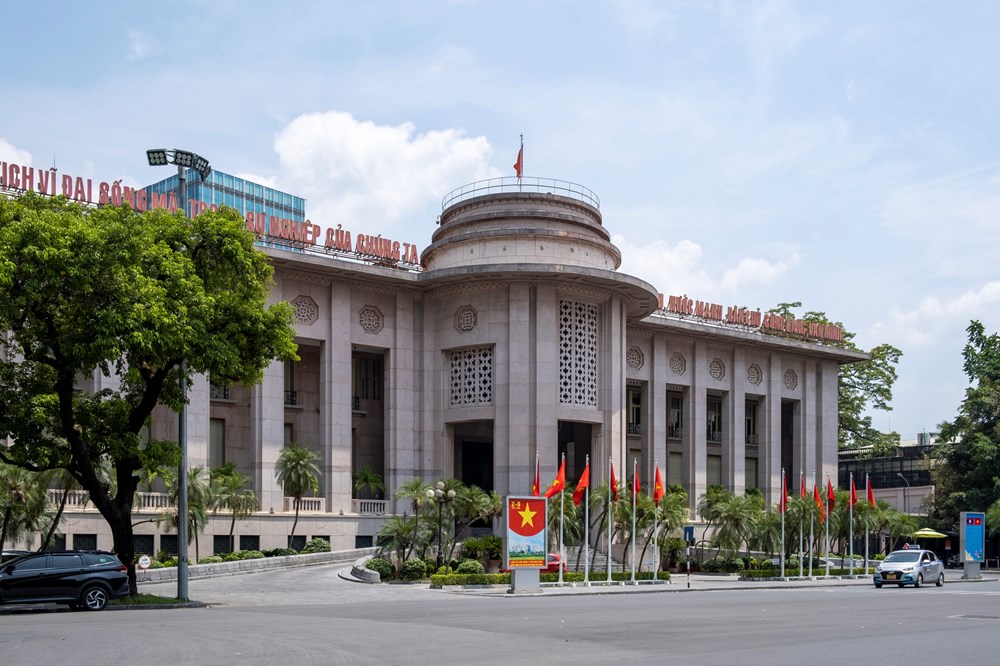
Theo báo cáo của NHNN về diễn biến thị trường ngoại tệ và thị trường liên ngân hàng tuần từ 7-11.9, tỉ giá USD/VND tại Vietcombank có xu hướng giảm trong tuần.
Ngày 7.9, tỉ giá mua vào - bán ra tại Vietcombank ở mức 25.830-26.210 đồng/USD, giảm 45 đồng/USD so với ngày 4.9. Đến ngày 11.9, tỉ giá còn 25.730-26.110 đồng/USD, giảm 100 đồng/USD so với ngày 7.9.
Diễn biến trên cho thấy tỉ giá USD/VND tại Vietcombank đã hạ nhiệt trong tuần 7-11.9, trong khi hoạt động giao dịch trên thị trường liên ngân hàng vẫn ở mức lớn.
NHNN ghi nhận tổng doanh số giao dịch bằng VND trong tuần đạt khoảng 4.721.552 tỉ đồng, bình quân 944.310 tỉ đồng/ngày, tăng 29.554 tỉ đồng/ngày so với tuần trước. Khoảng 96% doanh số giao dịch VND tập trung ở kỳ hạn qua đêm.
Lãi suất VND trên thị trường liên ngân hàng cũng giảm trong tuần. Lãi suất bình quân qua đêm giảm 2,78 điểm phần trăm xuống 2,52%/năm; kỳ hạn một tuần giảm 2,10 điểm phần trăm xuống 3,37%/năm.
Bước sang các phiên 14-15.9, diễn biến tỉ giá trở nên đáng chú ý hơn. Tuy nhiên, báo cáo tuần gần nhất của NHNN mới cập nhật đến ngày 11.9, do đó diễn biến những phiên sau cần được theo dõi trên các bản cập nhật tiếp theo của cơ quan quản lý thay vì suy luận từ số liệu của tuần trước.
OMO không đồng nghĩa với “siết tiền”
Một điểm cần phân biệt là hoạt động trên thị trường mở (OMO) không đồng nghĩa với việc NHNN luôn hút tiền khỏi hệ thống ngân hàng.
Thông qua OMO, NHNN thực hiện các giao dịch mua hoặc bán giấy tờ có giá theo những kỳ hạn nhất định, qua đó điều tiết thanh khoản trên thị trường tiền tệ. Do các giao dịch có kỳ hạn, tại từng thời điểm có thể đồng thời xuất hiện các khoản đến hạn và các giao dịch mới.
Vì vậy, đánh giá tác động thanh khoản cần nhìn vào cả quy mô giao dịch đến hạn và lượng giao dịch mới được thực hiện, thay vì chỉ dựa vào một phiên riêng lẻ.
Số liệu chính thức ngày 15.9 cho thấy NHNN vẫn thực hiện giao dịch mua kỳ hạn trên thị trường mở. Tổng khối lượng trúng thầu là 852,39 tỉ đồng, gồm 627,52 tỉ đồng kỳ hạn 7 ngày, 155,80 tỉ đồng kỳ hạn 14 ngày và 69,07 tỉ đồng kỳ hạn 91 ngày. Các giao dịch này có mức lãi suất 4,5%/năm.
Như vậy, nếu chỉ nhìn vào các khoản OMO đến hạn để kết luận NHNN đang “hút tiền” thì có thể bỏ qua tác động của các giao dịch mới được thực hiện trong cùng thời gian.
Điều cần quan sát là trạng thái thanh khoản của hệ thống sau các giao dịch, kỳ hạn hỗ trợ và diễn biến lãi suất trên thị trường liên ngân hàng. Đây mới là những yếu tố giúp đánh giá rõ hơn tác động của hoạt động OMO đối với thị trường tiền tệ.
Tỉ giá và thanh khoản cùng cần được theo dõi
Tỉ giá và thanh khoản ngân hàng có mối liên hệ nhất định, nhưng không nên xem đây là quan hệ nhân - quả đơn giản.
Về nguyên tắc, khi nhu cầu nắm giữ USD tăng hoặc nguồn cung ngoại tệ có những thời điểm kém thuận lợi, tỉ giá USD/VND có thể chịu sức ép. Ở chiều ngược lại, điều kiện thanh khoản VND và mặt bằng lãi suất trên thị trường liên ngân hàng cũng là những biến số quan trọng trong hoạt động của hệ thống ngân hàng.
Khi NHNN điều tiết thanh khoản VND, mặt bằng lãi suất liên ngân hàng có thể thay đổi. Tuy nhiên, việc điều tiết thanh khoản qua OMO, tự thân nó, chưa đủ để kết luận chính sách tiền tệ đã chuyển sang một chu kỳ thắt chặt, bởi đây là một công cụ được sử dụng để điều tiết thanh khoản trên thị trường tiền tệ.
Số liệu tuần 7-11.9 cho thấy quy mô giao dịch VND rất lớn nhưng chủ yếu tập trung ở kỳ hạn qua đêm. Cơ cấu này phản ánh đặc điểm giao dịch vốn ngắn hạn giữa các tổ chức tín dụng và nhu cầu điều chuyển vốn thường xuyên trên thị trường liên ngân hàng.
Trong bối cảnh đó, việc NHNN tiếp tục sử dụng OMO là một trong những công cụ được sử dụng để điều tiết thanh khoản trên thị trường tiền tệ. Cách thức điều tiết có thể thay đổi theo diễn biến tỉ giá, lãi suất và nhu cầu vốn của hệ thống, thay vì chỉ hướng tới một mục tiêu duy nhất.
Theo dõi gì trong những phiên tới?
Trong trường hợp tỉ giá tiếp tục chịu sức ép đồng thời với lãi suất VND trên thị trường liên ngân hàng tăng, diễn biến này sẽ đặt ra yêu cầu theo dõi sát hơn cách NHNN cân đối giữa ổn định ngoại hối và thanh khoản hệ thống.
Ngược lại, nếu tỉ giá hạ nhiệt nhưng NHNN vẫn thực hiện các giao dịch OMO, diễn biến này có thể phản ánh nhu cầu điều tiết thanh khoản của hệ thống ngân hàng, chứ không nhất thiết xuất phát từ mục tiêu hỗ trợ tỉ giá.
Bởi vậy, thay vì chỉ nhìn vào một phiên NHNN “hút” hay “bơm” tiền, cần theo dõi đồng thời ít nhất ba nhóm dữ liệu: tỉ giá USD/VND, lãi suất VND trên thị trường liên ngân hàng và quy mô, kỳ hạn các giao dịch OMO.
Bối cảnh quốc tế cũng là biến số cần lưu ý. Các nghiên cứu gần đây được NHNN công bố cũng lưu ý những biến động của lạm phát, giá năng lượng và lợi suất trái phiếu toàn cầu có thể tác động đến môi trường điều hành tiền tệ.
Trong đó, NHNN lưu ý biến động giá dầu có thể làm gia tăng áp lực lạm phát, còn lợi suất trái phiếu toàn cầu ở mức cao gắn với những thay đổi trong kỳ vọng về lãi suất, lạm phát và rủi ro tài khóa. Đây là những yếu tố của môi trường bên ngoài cần được tính đến khi theo dõi diễn biến tiền tệ và ngoại hối trong nước.
Vì vậy, diễn biến giữa tháng 9 nên được nhìn trong tổng thể thị trường tiền tệ, thay vì chỉ quy về câu chuyện “NHNN hút tiền khi USD tăng”. Số liệu chính thức cho thấy nhà điều hành vẫn đang sử dụng OMO để điều tiết thanh khoản; còn mức độ và hướng tác động đối với tỉ giá, lãi suất cần tiếp tục được đánh giá qua các dữ liệu cập nhật trong những phiên tiếp theo.
Đọc tiếp
PNJ rút ngắn thời gian trả tiền: Khách bán vàng, kim cương cần lưu ý gì?
Lào Cai hướng dẫn người dân nhận diện hàng thật, hàng giả
An Giang: An Cư phát triển sinh kế mùa lũ từ 40.000 con cá giống
Ứng dụng công nghệ, thúc đẩy tiết kiệm năng lượng trong công nghiệp
Giá heo hơi hôm nay 16.9.2026: Cả nước đồng loạt đi ngang

Giá cà phê hôm nay 16.9.2026 đồng loạt tăng 200 đồng/kg

Giá tiêu hôm nay 16.9 chưa biến động, thị trường chờ lực mua mới
Fhome - Hành trình đưa “tình xóm” trở về giữa phố
Tuyên Quang triển khai 8 nhóm giải pháp chống buôn lậu, hàng giả