 RSS


Đề xuất “khóa” 5% tiền mua nhà: Ai hưởng lãi, ai gánh phí?
VHO - Khoản 5% cuối cùng tưởng nhỏ so với giá trị một căn nhà, nhưng lại là công cụ hiếm hoi giúp người mua thúc đẩy chủ đầu tư hoàn tất thủ tục cấp sổ. Đề xuất chuyển khoản tiền này vào tài khoản bảo đảm có thể dung hòa quyền lợi hai bên, song cũng có nguy cơ làm cán cân nghiêng thêm nếu trách nhiệm không được quy định đến cùng.
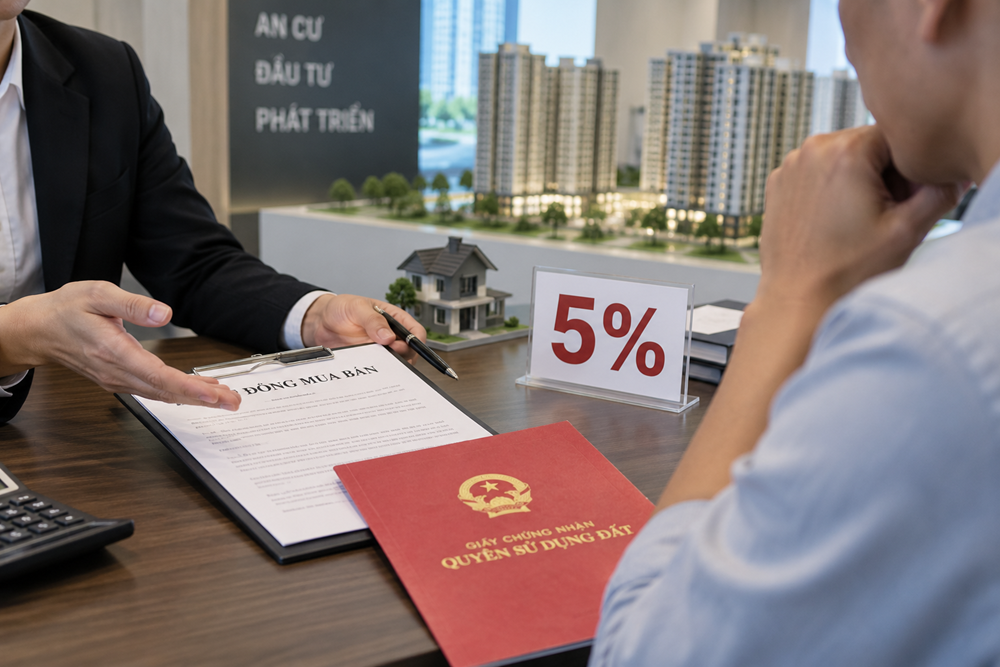
Với căn hộ trị giá 4 tỉ đồng, 5% giá trị hợp đồng tương đương 200 triệu đồng. Nếu căn hộ có giá 6 tỉ đồng, con số tăng lên 300 triệu đồng.
Đó không chỉ là một khoản thanh toán cuối cùng. Trong nhiều giao dịch nhà ở hình thành trong tương lai, 5% còn lại là “chốt an toàn” cuối cùng người mua còn nắm giữ sau khi đã nhận nhà và thanh toán gần như toàn bộ giá trị tài sản.
Theo luật hiện hành, nếu người mua chưa được cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, chủ đầu tư không được thu quá 95% giá trị hợp đồng. Khoản 5% còn lại chỉ được thanh toán sau khi cơ quan có thẩm quyền cấp giấy chứng nhận.
Dự thảo Luật Kinh doanh bất động sản sửa đổi đang đề xuất một phương án mới: người mua có thể chuyển 5% này vào tài khoản bảo đảm tại ngân hàng theo thỏa thuận với chủ đầu tư. Ngân hàng chỉ chuyển tiền cho doanh nghiệp sau khi người mua nhận được giấy chứng nhận. Hai bên cũng có thể thỏa thuận sử dụng một hình thức bảo đảm nghĩa vụ khác và ghi trong hợp đồng.
Thêm một lớp bảo đảm hay mất “đằng chuôi”?
Đề xuất có lý do thực tế từ cả hai phía.
Các doanh nghiệp cho rằng có trường hợp chủ đầu tư đã hoàn thành nghĩa vụ, nhưng người mua tự làm thủ tục cấp giấy chứng nhận hoặc chậm phối hợp, khiến doanh nghiệp khó thu khoản 5% còn lại. Tài khoản bảo đảm giúp xác nhận tiền đã sẵn sàng, hạn chế tình trạng người mua nhận đủ quyền lợi nhưng kéo dài nghĩa vụ thanh toán.
Ở chiều ngược lại, thị trường cũng ghi nhận không ít dự án đã bàn giao nhà nhiều năm nhưng cư dân vẫn chưa có sổ. Nguyên nhân có thể liên quan nghĩa vụ tài chính, hồ sơ pháp lý, sai phạm xây dựng hoặc những vướng mắc thuộc trách nhiệm chủ đầu tư.
Trong trường hợp ấy, 5% là áp lực tài chính cuối cùng buộc doanh nghiệp phải tiếp tục xử lý công việc sau bán hàng. Nếu người mua phải chuyển ngay khoản tiền này vào ngân hàng, trong khi thời hạn hoàn thành sổ không được ràng buộc chặt, họ có thể mất đi công cụ gây sức ép nhưng vẫn chưa nhận được quyền sở hữu đầy đủ.
Tài khoản bảo đảm chỉ có ý nghĩa khi tiền chưa thuộc quyền sử dụng của chủ đầu tư và người mua vẫn có khả năng lấy lại nếu doanh nghiệp vi phạm nghĩa vụ. Nếu tiền bị phong tỏa nhưng không có thời hạn giải quyết, lớp bảo vệ mới có thể trở thành một nơi giữ tiền vô thời hạn.
Vấn đề vì thế không nằm ở việc tiền được giữ tại nhà hay tại ngân hàng. Điểm quyết định là điều kiện giải ngân, quyền yêu cầu hoàn trả và trách nhiệm của từng chủ thể khi sổ hồng bị chậm.
Ai hưởng lãi, ai trả phí?
Khoản tiền vài trăm triệu đồng được giữ trong nhiều năm có thể phát sinh giá trị đáng kể. Nhưng dự thảo cần làm rõ người được hưởng lãi, chủ thể chịu phí mở và duy trì tài khoản, cũng như loại tài khoản sẽ được sử dụng.
Nếu tài khoản đứng tên chủ đầu tư, người mua kiểm soát khoản tiền bằng cách nào? Nếu tài khoản đứng tên người mua, ngân hàng căn cứ vào giấy tờ nào để tự động giải ngân? Trường hợp hai bên tranh chấp về việc đã hoàn thành nghĩa vụ, tiền tiếp tục bị phong tỏa trong bao lâu?
Một khảo sát trực tuyến của VnExpress với hơn 1.200 người tham gia cho thấy khoảng 80% lựa chọn giữ cơ chế hiện hành, tức người mua tiếp tục giữ 5% đến khi nhận sổ. Dù không phải khảo sát đại diện toàn bộ thị trường, kết quả phản ánh tâm lý dè dặt rõ rệt trước khả năng mất quyền chủ động đối với khoản tiền cuối cùng.
Liên đoàn Thương mại và Công nghiệp Việt Nam cũng đề nghị làm rõ trường hợp người mua tự thực hiện thủ tục cấp giấy chứng nhận trong khi chủ đầu tư đã đáp ứng điều kiện. Đồng thời, cần có quy trình xử lý nếu các bên không đạt được đồng thuận về việc giải tỏa tiền.
Những câu hỏi ấy không thể để hợp đồng mẫu tự trả lời. Người mua nhà thường đứng ở vị trí yếu hơn: họ ít khả năng sửa điều khoản, trong khi chủ đầu tư là bên soạn hợp đồng và tổ chức bán hàng.
Cụm từ “theo thỏa thuận” chỉ thật sự bình đẳng khi hai bên có sức mặc cả tương đương. Trong giao dịch nhà ở, điều kiện này hiếm khi tồn tại.
Không thể dùng tài khoản thay cho thời hạn cấp sổ
Cơ chế bảo đảm nên được thiết kế như một quy trình tự động và có giới hạn rõ ràng.
Luật cần xác định cụ thể người đứng tên tài khoản, quyền hưởng lãi, trách nhiệm trả phí, hồ sơ giải ngân và thời hạn tối đa xử lý yêu cầu. Tiền phải được quản lý tách biệt, không được sử dụng để bảo đảm cho nghĩa vụ khác của chủ đầu tư.
Nếu việc chậm cấp giấy chứng nhận thuộc lỗi của doanh nghiệp, người mua cần được quyền nhận lại tiền cùng phần lãi phát sinh mà không phải theo đuổi một tranh chấp kéo dài. Chủ đầu tư cũng phải chịu chế tài đủ mạnh, thay vì chỉ mất quyền nhận 5% trong một khoảng thời gian không xác định.
Nếu người mua cố tình không phối hợp sau khi chủ đầu tư đã hoàn thành mọi nghĩa vụ, ngân hàng cần có căn cứ rõ để giải ngân. Cơ chế mới chỉ công bằng khi bảo vệ cả hai bên trước hành vi thiếu thiện chí, nhưng không đánh đồng vị thế và mức độ rủi ro của họ.
Theo dự kiến, Luật Kinh doanh bất động sản sửa đổi sẽ được trình Quốc hội xem xét tại kỳ họp cuối năm 2026.
Tài khoản bảo đảm có thể là một công cụ hữu ích. Nhưng công cụ tài chính không thể thay thế trách nhiệm pháp lý của chủ đầu tư, cũng không thể chữa tận gốc tình trạng dự án bàn giao nhiều năm vẫn chưa có sổ.
Điều người mua cần không chỉ là một nơi giữ 5% tiền nhà. Họ cần một thời hạn có thể tin cậy, một cơ chế bồi thường đủ sức răn đe và câu trả lời rõ ràng: Nếu sổ hồng tiếp tục bị treo, ai phải trả giá?
Đọc tiếp
Cuộc dịch chuyển của giới siêu giàu: Khi bất động sản thiết lập chuẩn mực “Tài sản biểu tượng“
Dừng dự án đầu tư xây dựng khu Côn Sơn Resort 550 tỉ sau hơn 8 năm chờ đợi trên giấy
Tỉ giá USD hôm nay 18.9: Fed tăng lãi suất, USD trong nước biến động ra sao?
Giá vàng hôm nay 18.9: Thế giới bật lên 4.345 USD, SJC có tăng theo?
Giá lúa gạo hôm nay 18.9.2026: Lúa tươi giảm tới 300 đồng/kg
Giá heo hơi hôm nay 18.9.2026: Miền Bắc vẫn cao nhất
Giá cà phê hôm nay 18.9.2026 giảm nhẹ, cao nhất còn 94.400 đồng/kg
Giá tiêu hôm nay 18.9 chưa biến động, thị trường chờ lực mua mới
Hộ kinh doanh có thể kê khai thuế qua Chatbot trên ứng dụng eTax Mobile