 RSS


Cuộc cạnh tranh nào đang chờ đợi phía trước?
VHO - Nếu các quốc gia Đông Nam Á cùng chuyển hướng sang khách du lịch nội vùng và khu vực, một cuộc cạnh tranh mới sẽ xuất hiện.
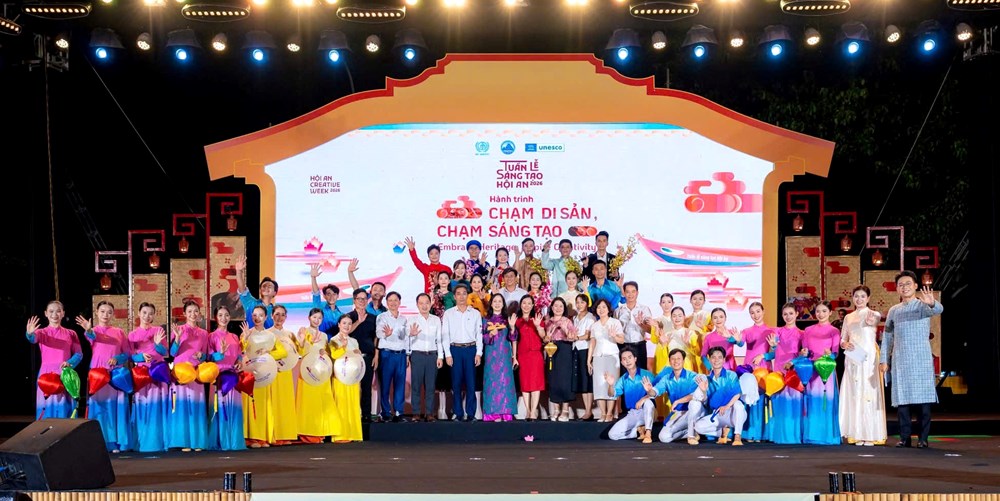
Cuộc cạnh tranh sắp tới không chỉ là giành khách
Những diễn biến mới về chuyển dịch thị trường ở châu Á cho thấy, khi Malaysia, Thái Lan, Indonesia và Việt Nam cùng nhắm tới những nhóm khách như Trung Quốc, Ấn Độ và Hàn Quốc, nguy cơ cạnh tranh về giá và sự “đồng dạng hóa” sản phẩm sẽ tăng lên.
Nếu nhiều quốc gia cùng quảng bá du lịch biển đảo, mua sắm và văn hóa với thông điệp tương tự, điểm khác biệt trở nên khó nhận diện. Đây là lúc lợi thế văn hóa của mỗi quốc gia cần được phát huy.
Việt Nam có thể không cần cạnh tranh với Thái Lan bằng chính sản phẩm mà Thái Lan đã có thế mạnh. Cũng không nhất thiết cạnh tranh với Indonesia bằng một Bali thứ hai.
Việt Nam có thể xây dựng những tổ hợp trải nghiệm dựa trên di sản, ẩm thực, cảnh quan, đời sống cộng đồng, nghệ thuật, công nghiệp sáng tạo và chiều sâu văn hóa.
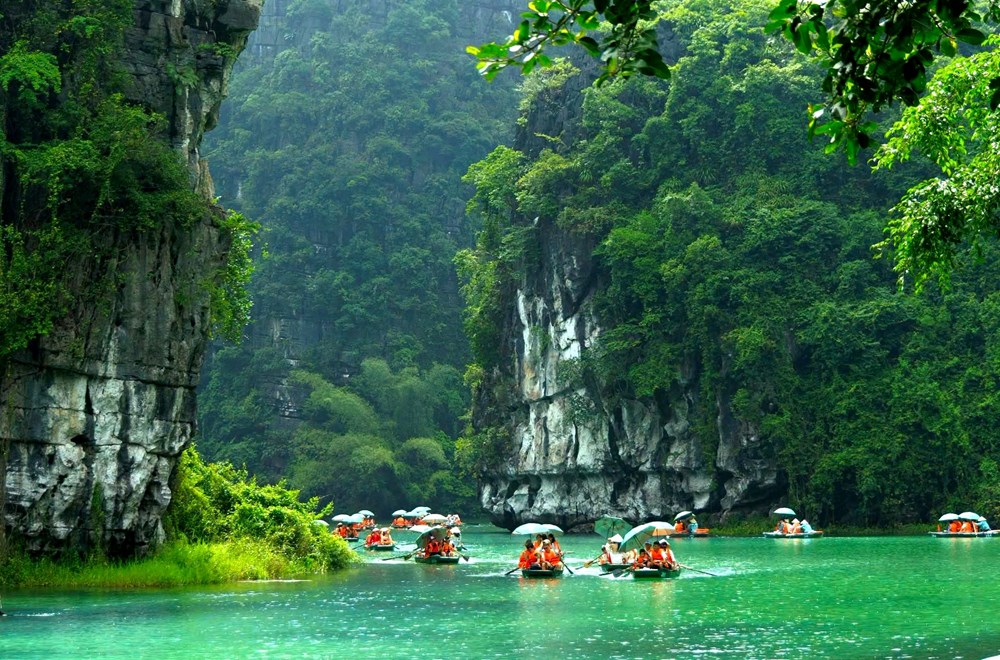
Một chuyến đi Việt Nam có thể kết nối Hà Nội - Ninh Bình - Hạ Long; Huế - Đà Nẵng - Hội An; TP.HCM - Đồng bằng sông Cửu Long; hoặc mở rộng tới những vùng văn hóa khác.
Khi điểm đến được vận hành như một hệ sinh thái trải nghiệm thống nhất, năng lực cạnh tranh được quyết định bởi khả năng kết nối và gia tăng giá trị giữa các cấu phần của chuỗi dịch vụ du lịch.
Hàng không sẽ quyết định một phần cuộc chơi
Nếu thị trường gần đang tăng tầm quan trọng, hàng không trở thành một trong những yếu tố cạnh tranh cốt lõi. Đường bay thẳng có thể tạo ra thị trường. Một đường bay bị cắt giảm có thể khiến cả dòng khách thay đổi.
Malaysia đang tận dụng mạnh kết nối với Trung Quốc. Thái Lan cũng tăng năng lực kết nối với các khu vực của Trung Quốc. Việt Nam trong những năm qua đã mở rộng mạng lưới đường bay quốc tế tới nhiều thành phố ở châu Á.
Ngoài yếu tố “có đường bay”, yêu cầu phát triển mới đặt ra vấn đề về tần suất, thời gian bay, giá vé, khả năng kết nối giữa các sân bay và điểm đến, cũng như khả năng phối hợp giữa hàng không với doanh nghiệp lữ hành.
Một thị trường có hàng triệu người có nhu cầu đi du lịch nhưng không có đủ ghế bay phù hợp vẫn chưa thực sự là một thị trường có thể khai thác hiệu quả. Vì vậy, chính sách phát triển du lịch và chính sách hàng không cần được nhìn trong cùng một bài toán thị trường.
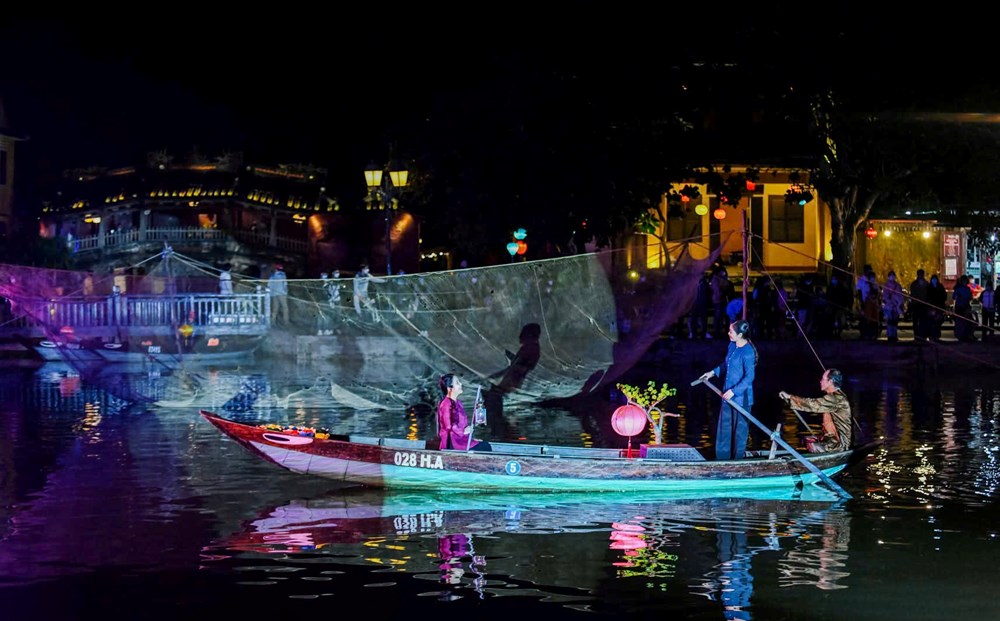
Cơ hội của Việt Nam nằm ở sự cân bằng
Điều đáng suy nghĩ từ sự dịch chuyển của du lịch Đông Nam Á là không quốc gia nào có thể dựa mãi vào một nhóm khách hay những thị trường lớn.
Thị trường đường dài có giá trị cao nhưng nhạy cảm với địa chính trị, hàng không và chi phí. Thị trường gần có khả năng phục hồi nhanh hơn nhưng thời gian lưu trú có thể ngắn hơn.
Vì vậy, một cơ cấu thị trường khỏe mạnh cần có cả hai. Việt Nam hiện có một nền tảng tương đối thuận lợi: 74,2% khách quốc tế đến từ châu Á, nhưng tốc độ tăng của châu Âu lại cao hơn nhiều. Nga, Ba Lan, Đức, Pháp, Anh, Mỹ, Australia đều tăng.
Điều cần làm là không để sự tăng trưởng của một thị trường che khuất giá trị của thị trường khác.
Đa dạng hóa thị trường không phải chia đều nguồn lực cho tất cả. Đó là xây dựng một danh mục thị trường đủ rộng để khi một dòng khách gặp biến động, toàn bộ hệ thống không bị ảnh hưởng quá lớn. Đồng thời, mỗi thị trường cần có sản phẩm và cách tiếp cận riêng.
Từ cạnh tranh điểm đến đến cạnh tranh hệ sinh thái
Du lịch châu Á đang bước vào một giai đoạn cạnh tranh sâu hơn. Malaysia có lợi thế về kết nối hàng không và sản phẩm thân thiện với khách Hồi giáo.
Thái Lan có thế mạnh về wellness, y tế, ẩm thực và hệ thống dịch vụ. Indonesia sở hữu thương hiệu Bali cùng chiến lược mở rộng sang các điểm đến mới.
Singapore có năng lực tổ chức sự kiện và hạ tầng đô thị. Nhật Bản có chiều sâu văn hóa, giao thông và khả năng tạo ra những trải nghiệm nhiều lớp.
Việt Nam có tài nguyên văn hóa, thiên nhiên, ẩm thực, đường bờ biển dài, nhiều di sản và mức chi phí cạnh tranh. TTDI 2026 cũng xếp Việt Nam ở nhóm khá cao về tài nguyên văn hóa và tài nguyên tự nhiên. Nhưng tài nguyên chỉ là điểm khởi đầu.
Giá trị cạnh tranh nằm ở khả năng biến tài nguyên thành sản phẩm, sản phẩm thành trải nghiệm, trải nghiệm thành lý do quay lại và cuối cùng thành giá trị kinh tế cho cộng đồng. Đó cũng là hướng phù hợp với mục tiêu nâng chất lượng tăng trưởng du lịch mà Việt Nam đang đặt ra.
Không chạy theo dòng khách, phải hiểu dòng khách
Sự dịch chuyển của du lịch Đông Nam Á trong năm 2026 đặt Việt Nam trước một cơ hội rõ ràng, nhưng cũng là lời nhắc về một cuộc cạnh tranh mới.
Các quốc gia trong khu vực đều đang tìm cách giảm phụ thuộc vào những thị trường dễ bị tổn thương trước biến động địa chính trị và chi phí hàng không. Khách châu Á trở thành nguồn cầu quan trọng hơn. Nhưng chính vì vậy, họ cũng trở thành đối tượng cạnh tranh của nhiều điểm đến cùng lúc.
Việt Nam có lợi thế khi đã sở hữu một thị trường châu Á lớn và đang tăng trưởng tốt ở nhiều thị trường đường dài. Điều cần thiết là phát huy cả hai hướng, chứ không phải chuyển từ sự phụ thuộc này sang một sự phụ thuộc khác.
Về lâu dài, cuộc cạnh tranh giữa Việt Nam, Thái Lan, Malaysia và Indonesia sẽ được quyết định bởi khả năng mỗi điểm đến tạo dựng một giá trị đủ khác biệt để thu hút du khách châu Á, kéo dài thời gian lưu trú, gia tăng mức chi tiêu và hình thành nhu cầu quay trở lại.
Nếu làm được điều ấy, sự dịch chuyển dòng khách trong khu vực sẽ không chỉ là cơ hội ngắn hạn do những biến động toàn cầu. Nó có thể trở thành dịp để Việt Nam định hình lại cách tiếp cận thị trường: Đa dạng hơn về nguồn khách, sâu hơn về phân khúc và cao hơn về giá trị.
Khi đó, cạnh tranh du lịch không còn là cuộc đua xem ai đón được nhiều khách hơn, mà là cuộc đua xem ai hiểu du khách sâu hơn và tạo ra giá trị tốt hơn từ mỗi chuyến đi.
Đọc tiếp
Đà Nẵng nâng cao nghiệp vụ quản lý buồng phòng, tăng chất lượng dịch vụ lưu trú
Du lịch châu Á đổi hướng: Việt Nam đang đứng ở đâu trong cuộc đua giành khách?
Đà Nẵng ghi dấu ấn với 13 giải thưởng tại World Travel Awards 2026
TP.HCM được vinh danh 3 hạng mục giải thưởng hàng đầu châu Á
Bước ra từ đồng ruộng trở thành “sứ giả” văn hóa, du lịch
Bão Polo tiến về Baja California Sur, du khách đến Cabo San Lucas cần lưu ý
Gia Lai khởi công dự án khu du lịch nghỉ dưỡng kết hợp sinh thái biển HaRa – Phu Thu Bay
Khách đi máy bay có thêm tùy chọn không dùng suất ăn
Khi dòng chảy tín dụng ưu tiên cho du lịch