 RSS


Vay mua ô tô: Khoản tiền dễ bị bỏ quên sau thời gian ưu đãi
VHO - Giá xe có thể nằm trong khả năng tính toán, nhưng khoản trả ngân hàng trong nhiều năm lại phụ thuộc cả những điều kiện người mua dễ bỏ qua lúc ký hợp đồng. Một trường hợp ở Hà Nội cho thấy vì sao hết ưu đãi lãi suất có thể làm thay đổi kế hoạch nuôi xe.
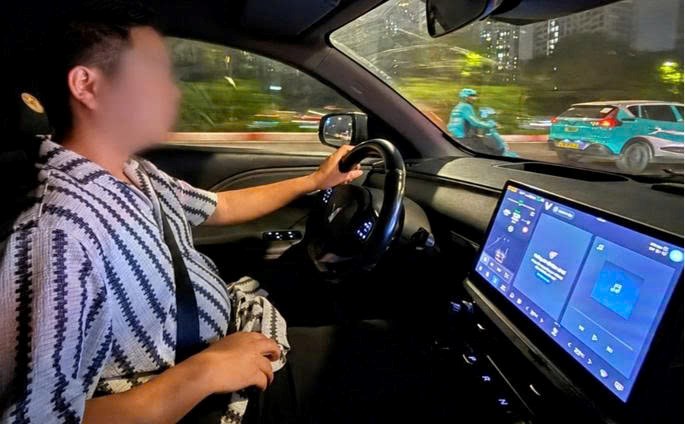
Vay 500 triệu đồng trong bảy năm để mua ô tô điện chạy dịch vụ, anh Nguyễn Đạt ở Hà Nội từng tính toán với lãi suất ban đầu khoảng 10%/năm. Khi lãi suất lên 14%/năm, dư nợ đã giảm nhưng khoản thanh toán hằng tháng vẫn khiến anh phải cân nhắc lại.
Anh quyết định trả trước hơn 360 triệu đồng còn nợ, chấp nhận phí tất toán trước hạn 2%, tương đương khoảng 7,2 triệu đồng. Trường hợp được phản ánh ngày 12.10 trên Báo điện tử Dân trí là trải nghiệm của một người vay cụ thể, không đại diện cho lãi suất mọi ngân hàng hay mọi hợp đồng mua ô tô.
Con số trên quảng cáo chưa mô tả toàn bộ khoản vay
Một mức lãi suất thấp có thể giúp người mua xe dễ hình dung khoản thanh toán ban đầu. Nhưng để biết hợp đồng có phù hợp với thu nhập gia đình, cần đọc tiếp phần áp dụng sau thời gian ưu đãi.
Lãi suất cố định được giữ theo thời hạn thỏa thuận. Lãi suất thả nổi có thể thay đổi theo cơ chế trong hợp đồng. Người vay cần biết thời điểm điều chỉnh, mức tham chiếu và phần biên độ cộng thêm, thay vì chỉ ghi nhớ một tỷ lệ được giới thiệu lúc đầu.
Có thể nhìn rõ tác động bằng một phép tính minh họa. Với cùng dư nợ 360 triệu đồng, tạm tính tiền lãi một tháng bằng dư nợ nhân lãi suất năm rồi chia 12:
Lãi suất giả định | Tiền lãi một tháng |
10%/năm | 3 triệu đồng |
14%/năm | 4,2 triệu đồng |
18%/năm | 5,4 triệu đồng |
Đây là phép tính minh họa trên dư nợ giữ nguyên, chưa có tiền gốc và các khoản phí. Số tiền thực tế phụ thuộc hợp đồng, số ngày tính lãi và dư nợ từng thời điểm; các mức trên không phải bảng lãi suất hiện hành hay dự báo.
Chênh lệch giữa hai mức 10% và 14% trong ví dụ là 1,2 triệu đồng mỗi tháng chỉ riêng tiền lãi. Bởi vậy, dư nợ giảm không tự động bảo đảm nghĩa vụ thanh toán sẽ nhẹ đi tương ứng nếu lãi suất đồng thời tăng.
Trước khi ký, người mua có thể yêu cầu ngân hàng lập bảng trả nợ cho cả thời gian ưu đãi và các kịch bản sau ưu đãi. Một bảng tính với mức lãi suất cao hơn giúp nhìn thấy giới hạn chịu đựng của ngân sách gia đình rõ hơn lời giới thiệu “mỗi tháng chỉ trả…”.
Xe tạo doanh thu chưa chắc đã tạo đủ tiền trả nợ
Với người mua xe để chạy dịch vụ, cần tách ba khoản: doanh thu, chi phí vận hành và phần tiền thực còn lại. Số tiền thu về trong ngày chưa phản ánh khả năng trả nợ nếu chưa trừ năng lượng, phí nền tảng nếu có, bảo dưỡng và những ngày xe không hoạt động.
Với gia đình mua xe để đi lại, khoản vay cũng đứng cạnh nhiều nghĩa vụ khác: nhà ở, học hành, sinh hoạt và dự phòng. Chi phí sở hữu còn có bảo hiểm, đăng ký, gửi xe, bảo dưỡng; vì thế đánh giá khả năng mua xe cần dựa trên tổng ngân sách, không dừng ở tiền trả góp.
Một phép thử hữu ích là tính lại kế hoạch khi thu nhập giảm, thay vì chỉ dựa vào tháng làm ăn thuận lợi nhất. Nếu phải sử dụng gần hết phần tiền còn lại sau chi tiêu thiết yếu để trả xe, gia đình sẽ có ít khả năng xoay xở khi phát sinh việc đột xuất.
Tất toán trước hạn cũng cần một phép so sánh riêng. Phần lãi dự kiến tiết kiệm được phải đặt cạnh phí trả trước và số tiền dự phòng còn lại sau khi thanh toán. Quyết định phù hợp với người có sẵn khoản tích lũy có thể không phù hợp với người phải rút hết tiền dành cho sinh hoạt.
Trước lúc nhận chìa khóa, điều đáng yêu cầu không chỉ là bảng giá xe. Đó còn là một bảng nghĩa vụ trả nợ đủ dài, đủ rõ, để biết chiếc xe sẽ chiếm bao nhiêu trong thu nhập gia đình sau khi ưu đãi kết thúc.
Đọc tiếp
Phụ nữ trẻ chọn VinFast VF 3 vì dễ đi phố, màu sắc hợp gu
Chống nước IP67, giá từ 24,9 triệu đồng: Evo Grand Premia và Evo Grand Limited ghi điểm với cư dân đô thị
VinFast VF 5 giải quyết bài toán khó nhiều năm cho người sống trong ngõ nhỏ, chung cư
Từ 9.10, xe máy điện áp dụng quy chuẩn mới: Đừng nhầm với lệnh thay pin
Lái thử VF 2, khách hàng bất ngờ: “Nhỏ nhưng không hề yếu”
Ô tô giảm cả trăm triệu nhưng lãi vay tăng mạnh: Có nên mua xe trả góp lúc này?
Từ hầm chung cư đến phố đông, VF 2 cho thấy lợi thế của một mẫu ô tô đô thị
Sau ngày nhận xe, chủ xe VinFast được hỗ trợ qua những “lớp dịch vụ” nào?
VinFast Feliz II: Thiết kế tôn dáng, giá sau ưu đãi từ 19 triệu đồng