 RSS


Vụ Shark Thủy: Phía sau cam kết mua lại cổ phần giá cao
VHO - Mua cổ phần 38.000 đồng, được cam kết mua lại 42.000 đồng sau một năm: Lời hứa về đầu ra có thể khiến người góp tiền cảm thấy rủi ro đã được kiểm soát. Hồ sơ vụ Shark Thủy cho thấy cần nhìn sâu hơn vào nguồn tiền thực hiện cam kết ấy.
Ngày 22.9.2026, Bộ Công an thông tin kết thúc điều tra bổ sung vụ án tại Egroup, Egame, Nhất Trần và các đơn vị liên quan, đề nghị truy tố Nguyễn Ngọc Thủy, tức Shark Thủy, cùng các bị can. Đây là diễn biến tố tụng mới sau khi hồ sơ được trả để điều tra bổ sung, không phải thời điểm vụ án lần đầu được phát hiện.
Cáo buộc chiếm đoạt hơn 7.677 tỉ đồng của hơn 10.000 nhà đầu tư đã xuất hiện trong hồ sơ trước đó. Con số lớn cho thấy quy mô vụ án, để hiểu vì sao người tham gia giao tiền, cần nhìn vào cách lời hứa lợi nhuận được trình bày và thực hiện trong giai đoạn đầu.
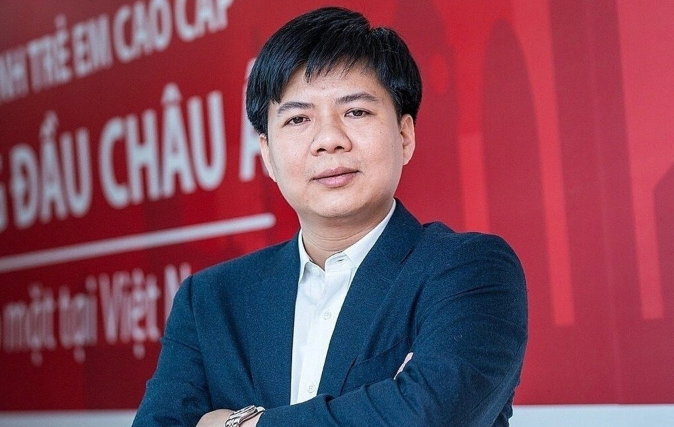
Lời hứa có giá, khả năng trả tiền cần chứng cứ
Theo thông tin điều tra được công bố, cổ phần được chuyển nhượng với giá 38.000 đồng, kèm cam kết mua lại sau một năm với giá 42.000 đồng. Người đầu tư ủy quyền các quyền, nghĩa vụ cổ đông cho ông Thủy. Thời gian đầu, việc trả gốc, lãi được thực hiện đầy đủ, đúng hạn.
Chênh lệch 4.000 đồng tương đương khoảng 10,5% trên giá mua ban đầu, nếu chỉ xét hai mức giá này. Đó là phép tính về lời hứa mua lại, chưa phải lợi nhuận được bảo đảm. Khoảng cách giữa hai điều ấy dễ bị bỏ qua khi người góp tiền đã biết trước ngày nhận lại tiền và số tiền dự kiến nhận.
Một cam kết trả tiền luôn phụ thuộc vào năng lực của bên có nghĩa vụ. Hợp đồng ghi con số rõ ràng giúp xác định điều đã thỏa thuận; nó không tự tạo ra dòng tiền, tài sản hoặc nguồn thu để thực hiện thỏa thuận. Khi người mua cổ phần chỉ chú ý đến giá mua lại, phần rủi ro kinh doanh phía sau pháp nhân nhận tiền có thể bị đánh giá quá nhẹ.
Có ba lớp thông tin cần được nhìn riêng: người giới thiệu khoản đầu tư là ai, bên nào thực sự đứng tên giao dịch và nguồn lực nào bảo đảm việc trả tiền. Danh tiếng giúp một lời giới thiệu được lắng nghe. Hợp đồng xác lập nghĩa vụ giữa các bên. Khả năng thanh toán lại nằm ở hoạt động và tài sản thực tế. Không lớp nào có thể thay thế hoàn toàn lớp còn lại.
Nhìn từ đây, câu hỏi quan trọng không dừng ở mức sinh lời cao hay thấp. Một tỷ suất không quá khác biệt so với kỳ vọng của người mua vẫn có thể đi cùng rủi ro lớn nếu nguồn trả tiền thiếu bền vững. Ngược lại, không thể chỉ căn cứ vào mức lợi nhuận được chào mời để kết luận một giao dịch là gian lận.
Nhận lãi đúng hạn chưa nói hết nguồn gốc khoản lãi
Cơ quan điều tra cáo buộc tiền huy động được sử dụng phần lớn để trả gốc, lãi cho các hợp đồng trước. Chi tiết này đặt lại cách hiểu về những lần thanh toán đúng hạn: việc người tham gia nhận được tiền chưa tự chứng minh doanh nghiệp đã tạo ra lợi nhuận tương ứng từ hoạt động kinh doanh. Đây là nội dung cáo buộc trong hồ sơ, chưa phải kết luận có hiệu lực của tòa án.
Về cơ chế, tiền chi trả cho nhà đầu tư có thể đến từ nhiều nguồn. Muốn đánh giá chất lượng khoản đầu tư phải biết nguồn nào đang nuôi nghĩa vụ thanh toán, khả năng duy trì đến đâu và điều gì xảy ra khi không huy động thêm được vốn. Một lịch sử chi trả ngắn hạn cung cấp thông tin về quá khứ; khả năng hoàn trả trong tương lai đòi hỏi thêm bằng chứng.
Đây cũng là lý do lời giới thiệu của người đã nhận được tiền cần được đặt đúng phạm vi. Trải nghiệm ấy có thể hoàn toàn có thật, nhưng người giới thiệu thường chỉ nhìn thấy giao dịch của mình. Họ không đương nhiên biết toàn bộ công nợ, dòng tiền và nghĩa vụ của doanh nghiệp với những người khác.
Phân tích cơ chế này không nhằm quy trách nhiệm cho người bị thiệt hại. Người huy động vốn phải chịu trách nhiệm về tính trung thực của thông tin đã cung cấp, hành vi vi phạm phải được xác định và xử lý bằng chứng cứ. Điều cần rút ra cho thị trường là làm thế nào để người mua có thể kiểm tra lời hứa trước khi giao tiền, thay vì chỉ được giải thích rủi ro sau khi tiền không trở lại.
Đọc hợp đồng cùng với năng lực thực hiện
Với những giao dịch được giới thiệu là góp vốn hoặc mua cổ phần, việc hiểu đúng tên và nội dung hợp đồng có ý nghĩa thiết thực. Ai nhận tiền, ai có nghĩa vụ mua lại, điều kiện thanh toán là gì, có tài sản bảo đảm hay bảo lãnh nào được xác lập hợp lệ hay không: đó là những thông tin phải được làm rõ bằng hồ sơ, không thể suy ra từ tên thương hiệu.
Ngay cả khi có điều khoản bảo đảm, giá trị thực tế vẫn phụ thuộc vào tài sản, phạm vi nghĩa vụ và khả năng thực hiện. Việc nhìn thấy một hệ thống kinh doanh hiện hữu cũng chưa đủ để xác định người góp tiền có quyền gì đối với từng tài sản trong hệ thống ấy. Quy mô được quảng bá và quyền có thể thực thi của nhà đầu tư là hai nội dung cần đối chiếu.
Ở giai đoạn hiện tại, kết thúc điều tra bổ sung không đồng nghĩa đã có bản án cuối cùng, càng không tự trả lời việc mỗi người sẽ được thu hồi bao nhiêu tiền. Khoản góp vốn của nhà đầu tư cũng không nên bị nhập với học phí phụ huynh đã đóng. Căn cứ giao dịch và quyền lợi cần được xem xét riêng.
Giá trị cảnh báo của vụ Shark Thủy nằm ở khoảng cách giữa một cam kết dễ hiểu và một hệ thống tài chính khó nhìn thấy. Lời hứa mua lại có thể được nói trong vài phút. Khả năng giữ lời phải được chứng minh bằng nguồn tiền, tài sản và thông tin trung thực trong suốt thời gian người khác giao phó tiền của mình.
Đọc tiếp
Hải Phòng: Triệt phá nhóm đối tượng vận hành thiết bị GSM cung cấp sim rác
Tuyên Quang: Mạo danh fanpage khách sạn lừa tiền cọc dịp trung thu
Công an Thanh Hóa tìm bị hại vụ bán sâm Ngọc Linh giả
Hải Phòng: Bắt quả tang nhóm đối tượng sử dụng ma túy trên sông
Người dân sắp góp ý 3 luật về đất đai, nhà ở qua VNeID như thế nào?
Đề xuất thu hẹp quyền sở hữu nhà ở của người nước ngoài tại Việt Nam
Gài bẫy quét mã QR trong quà Trung thu chiếm đoạt tài khoản ngân hàng
Bắt giang hồ cộm cán “Hoàng Nato”, chặt đứt 8 đường dây ma túy
Ninh Bình: Phát hiện quán photocopy in sách giáo khoa để bán