 RSS


Thanh toán số và bài toán bảo vệ niềm tin
VHO - Phía sau một thao tác quét mã hay chuyển tiền không chỉ là dữ liệu. Đó là tài sản, công sức, sự bình an và niềm tin của con người. Bảo vệ niềm tin ấy chính là bảo vệ nền móng lâu dài của thanh toán số.
Nhận diện quy luật lừa đảo
Thanh toán số đã đưa dịch vụ tài chính đến gần hơn với người dân, mở rộng khả năng mua sắm, giao thương và du lịch. Nhưng cùng lúc, tội phạm cũng tìm được con đường ngắn hơn để tiếp cận tài sản của nạn nhân.
Phần lớn các vụ lừa đảo tài chính trên không gian mạng không bắt đầu bằng việc đối tượng xâm nhập được hệ thống ngân hàng. Chúng thường bắt đầu từ một người đang vội, đang lo lắng, đang cần tiền, thiếu thông tin hoặc quá tin vào danh tính hiển thị trên màn hình.
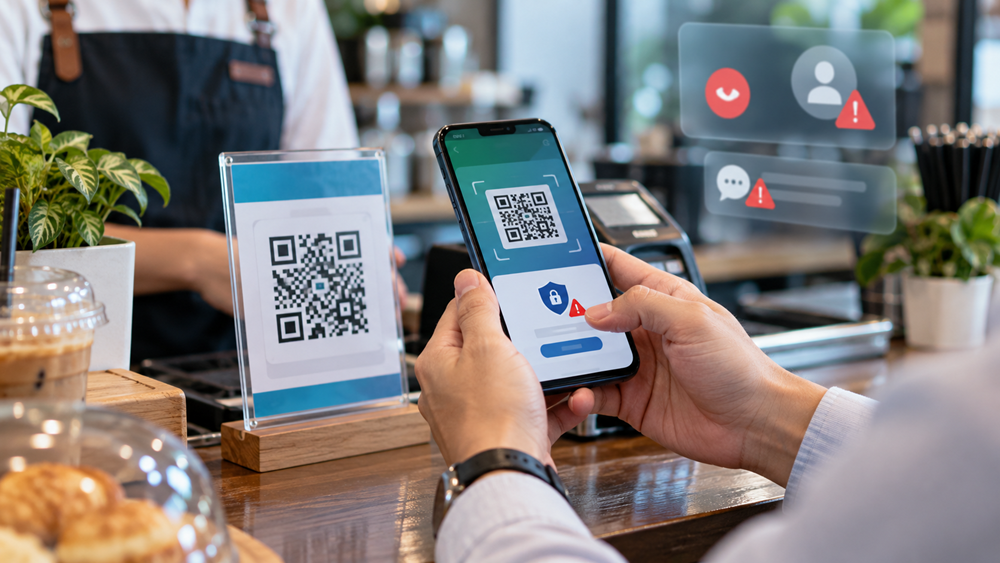
Có thể nhận diện quy luật của nhiều vụ lừa đảo qua ba bước: Mượn danh, gài bẫy và dẫn tiền đi.
“Mượn danh” là bước dựng vỏ bọc. Đối tượng có thể giả danh cán bộ công an, nhân viên ngân hàng, cơ quan thuế, đơn vị giao hàng, sàn thương mại điện tử, công ty chứng khoán, nhà tuyển dụng, đối tác nước ngoài hoặc người thân đang cần giúp đỡ khẩn cấp. Công nghệ làm giả giao diện, tên hiển thị, giọng nói và hình ảnh khiến những danh tính giả ngày càng tạo được cảm giác chân thực.
“Gài bẫy” là bước thao túng tâm lý. Kẻ gian không để nạn nhân có đủ thời gian suy nghĩ, mà liên tục gây áp lực bằng lời đe dọa khóa tài khoản, liên quan đến vụ án, mất cơ hội đầu tư, mất đơn hàng hoặc người thân đang gặp sự cố.
Khi hoảng sợ hoặc quá kỳ vọng vào một lợi ích, khả năng phản biện của con người suy giảm. Nạn nhân có thể làm theo một chuỗi hướng dẫn mà trong trạng thái bình thường, họ sẽ nhận ra ngay là bất thường.
“Dẫn tiền đi” là chặng cuối. Nạn nhân bấm vào đường link lạ, quét mã QR mà không kiểm tra, cài ứng dụng giả mạo, cung cấp mã xác thực, chia sẻ màn hình hoặc tự chuyển tiền vào tài khoản do đối tượng chỉ định. Dòng tiền sau đó được dịch chuyển rất nhanh qua nhiều tài khoản, nền tảng và có thể vượt ra ngoài biên giới, khiến việc ngăn chặn, truy vết, thu hồi trở nên khó khăn.
Thanh toán số xuyên biên giới mở ra cơ hội lớn cho thương mại, du lịch, dịch vụ và hội nhập. Một du khách có thể thanh toán thuận tiện tại quốc gia khác; doanh nghiệp nhỏ có thể tiếp cận khách hàng quốc tế; người dân có thể sử dụng dịch vụ tài chính nhanh chóng hơn.
Tuy nhiên, khi biên giới giao dịch được mở rộng, khoảng cách kiểm chứng cũng gia tăng. Người mua khó biết chắc người bán ở đầu kia là ai. Doanh nghiệp có thể nhận được đề nghị hợp tác mang dáng vẻ chuyên nghiệp nhưng thực chất là một kịch bản giả mạo. Người dùng dễ tin vào một trang web, ứng dụng hay mã thanh toán chỉ vì chúng được thiết kế tinh vi.
Tội phạm đặc biệt lợi dụng tâm lý tin vào những gì mang vẻ quốc tế, chuyên nghiệp và khẩn cấp. Một lời mời đầu tư gắn với thị trường nước ngoài, đề nghị thanh toán qua nền tảng mới hoặc giao dịch có vẻ liên quan đến xuất nhập khẩu, du lịch có thể khiến người dùng hạ thấp cảnh giác.
Nhưng nguyên tắc an toàn không thay đổi: càng ít gặp mặt, càng phải kiểm chứng nhiều lớp; càng bị thúc ép, càng phải dừng lại.
Nhân viên của ngân hàng, tổ chức tài chính không yêu cầu khách hàng đọc hoặc gửi mật khẩu, mã OTP, mã xác thực thẻ; cũng không hướng dẫn cài đặt ứng dụng qua đường link do người lạ gửi. Cơ quan công quyền không yêu cầu công dân chuyển tiền để chứng minh mình vô tội. Một khoản đầu tư hứa hẹn lợi nhuận cao nhưng đồng thời thúc ép phải quyết định ngay luôn tiềm ẩn rủi ro lớn.
Những nguyên tắc ấy cần được nhắc lại không phải vì người dân không biết, mà bởi trong khoảnh khắc hoảng loạn, con người cần một phản xạ đủ vững để biết dừng lại.
Không để người dân tự chống đỡ một mình
Kẻ thực hiện hành vi lừa đảo phải chịu trách nhiệm về hành vi của mình. Nhưng để giảm thiểu thiệt hại, một xã hội số an toàn không thể chỉ trông chờ vào sự cảnh giác của từng cá nhân.
Giải pháp cần bắt đầu từ việc cảnh báo đúng và hướng dẫn cụ thể.
Khi phát hiện mình có thể vừa bấm vào đường link lạ, cung cấp mã xác thực hoặc chuyển tiền cho kẻ gian, điều quan trọng nhất là không tiếp tục làm theo hướng dẫn của đối tượng. Nạn nhân cần nhớ bốn chữ: Dừng – Khóa – Lưu – Báo.
Dừng mọi giao dịch và liên lạc với đối tượng. Khóa tài khoản, thẻ hoặc liên hệ ngay với ngân hàng để được hỗ trợ khẩn cấp; đồng thời đổi mật khẩu và kiểm tra các thiết bị đang đăng nhập. Lưu lại tin nhắn, số điện thoại, đường link, mã QR, hình ảnh giao dịch cùng các dữ liệu liên quan. Báo ngay cho ngân hàng và cơ quan công an để triển khai biện pháp ngăn chặn, xác minh, truy vết.
Quy trình ấy cần trở thành kỹ năng sống trong thời đại số, giống như khóa cửa khi ra khỏi nhà hay gọi trợ giúp khi xảy ra sự cố.
Cùng với đó là yêu cầu chặn sớm. Các tổ chức tín dụng và đơn vị trung gian thanh toán cần đầu tư mạnh hơn vào cơ chế nhận diện giao dịch bất thường; tăng cảnh báo khi khách hàng thực hiện thao tác có nguy cơ cao; hỗ trợ kịp thời việc tạm dừng, phong tỏa giao dịch khi nhận được phản ánh và có đủ căn cứ theo quy định.
Nhà mạng và doanh nghiệp công nghệ cần chủ động phát hiện, ngăn chặn các số điện thoại giả mạo, tên miền độc hại, ứng dụng không rõ nguồn gốc, tài khoản và quảng cáo có dấu hiệu lừa đảo.
Cơ quan chức năng, ngân hàng, doanh nghiệp viễn thông, nền tảng công nghệ và tổ chức thanh toán cũng phải có cơ chế chia sẻ thông tin, cảnh báo và phản ứng khẩn cấp hiệu quả hơn. Mỗi bên nắm một phần dữ liệu, một công cụ phòng vệ và một mắt xích của quá trình xử lý. Nếu sự phối hợp chậm hơn tốc độ dịch chuyển của dòng tiền, cơ hội bảo vệ tài sản và thu hồi tiền cho nạn nhân sẽ thu hẹp theo từng phút.
Thanh toán số là xu thế không thể đảo ngược. Vấn đề không phải chậm lại vì sợ rủi ro, mà là phát triển nhanh nhưng không để người dân bị bỏ lại phía sau về năng lực tự bảo vệ. Một hệ sinh thái số chỉ thật sự thông minh khi không đẩy toàn bộ gánh nặng phòng vệ về phía người dùng, mà kết nối được trách nhiệm của Nhà nước, ngân hàng, doanh nghiệp công nghệ và cộng đồng.
Đọc tiếp
Thông tin, tài liệu phục vụ xem xét việc bắt, giam, khởi tố, khám xét nơi ở, nơi làm việc đại biểu Quốc hội thuộc độ Tối mật
Vay tiền online rồi chuyển cuộc gọi đòi nợ đến công an để né nợ
Hà Tĩnh: Ngân hàng phát hiện bất thường, ngăn vụ lừa đảo 1,5 tỉ đồng
Khởi tố 2 đối tượng trong vụ án 9 tàu cá tháo gỡ trái phép thiết bị giám sát hành trình (VMS)
Từ 15.10, tranh chấp đặt cọc được xử lý thế nào, ai phải đền cọc?
4 đối tượng truy nã quốc tế sa lưới tại Đà Nẵng
Vì sao vợ chồng chủ kênh “Già làng Tây Nguyên” bị khởi tố?
Khởi tố 15 thanh niên rượt đuổi, dùng hung khí đánh nhau trên đường phố
Chi Dân xin giảm án 7 năm tù, An Tây không kháng cáo