 RSS


Tạo cơ chế để các doanh nghiệp nhỏ và vừa lớn mạnh
VHO - Những thay đổi về thủ tục, thuế và cơ hội tham gia thị trường từ việc thực hiện Nghị quyết 68-NQ/TW đang tạo thêm điều kiện phát triển cho doanh nghiệp nhỏ và vừa. Giảm chi phí kinh doanh, giữ lại nguồn lực cho sản xuất và đầu tư công nghệ là những tác động thiết thực giúp doanh nghiệp có cơ hội lớn mạnh.
Giảm gánh nặng trong kinh doanh
Doanh nghiệp nhỏ và vừa chiếm khoảng 98% trong hơn 1 triệu doanh nghiệp đang hoạt động, theo số liệu trong hồ sơ dự án Luật Phát triển doanh nghiệp nhỏ và vừa được thảo luận tại Ủy ban Thường vụ Quốc hội tháng 8.2026. Với lực lượng đông đảo này, những thay đổi về chi phí và điều kiện kinh doanh có ý nghĩa đối với sức phát triển của cả nền kinh tế.
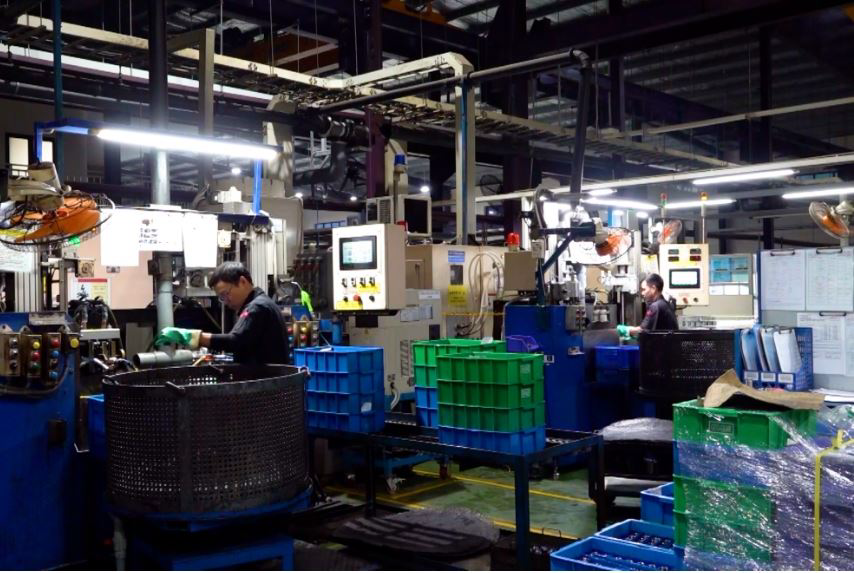
Các cơ chế thực hiện Nghị quyết 68 về phát triển kinh tế tư nhân đã được cụ thể hóa tại Nghị quyết 198/2025/QH15 và Nghị định 20/2026/NĐ-CP. Từ ngày 1.1.2026, việc thu, nộp lệ phí môn bài đã chấm dứt. Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, đáp ứng điều kiện ưu đãi, được miễn thuế thu nhập doanh nghiệp trong ba năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Với doanh nghiệp mới, giai đoạn đầu là lúc nguồn vốn được dành cho mặt bằng, thiết bị, nhân sự và xây dựng thị trường. Khi phát sinh thu nhập thuộc diện miễn thuế, phần tiền thuế được giữ lại tạo thêm khả năng tự tích lũy. Doanh nghiệp có thêm nguồn lực cho hoạt động sản xuất, giảm bớt nhu cầu huy động vốn từ bên ngoài trong thời gian gây dựng nền tảng kinh doanh.
Cùng với các ưu đãi tài chính là kết quả cắt giảm thủ tục, điều kiện kinh doanh. Đánh giá của Chính phủ công bố cuối tháng 8.2026 cho thấy, tính đến tháng 6, đã cắt giảm 697 thủ tục hành chính, đơn giản hóa 673 thủ tục và cắt giảm 1.754 điều kiện kinh doanh không cần thiết. Riêng 11 nghị quyết về cải cách thủ tục được ban hành trong đợt này được tính toán giúp giảm chi phí tuân thủ khoảng 23 nghìn tỷ đồng mỗi năm.
Những thay đổi về thể chế này gắn với việc thực hiện Nghị quyết 66-NQ/TW về đổi mới công tác xây dựng và thi hành pháp luật. Một điều kiện kinh doanh được bãi bỏ, một thủ tục được đơn giản hóa làm giảm công việc và chi phí để doanh nghiệp tham gia thị trường. Nguồn lực vốn dành cho hồ sơ, đi lại, thời gian chờ đợi có thêm điều kiện chuyển sang sản xuất, dịch vụ.
Hoạt động thanh tra, kiểm tra cũng đã có giới hạn rõ trong Nghị quyết 198: số lần thanh tra và số lần kiểm tra tại mỗi doanh nghiệp đều không quá một lần trong năm, trừ khi có dấu hiệu vi phạm rõ ràng. Cùng nội dung quản lý đã thanh tra thì không kiểm tra trong năm và ngược lại, với ngoại lệ tương tự. Doanh nghiệp có căn cứ pháp lý để bảo vệ hoạt động bình thường và bố trí kế hoạch kinh doanh.
Thêm nguồn lực và thị trường
Giảm chi phí tạo thêm khả năng tích lũy; các cơ chế về công nghệ và thị trường mở đường sử dụng nguồn lực ấy để nâng cao năng lực sản xuất. Nghị định 20/2026/NĐ-CP cho phép tính khoản chi nghiên cứu và phát triển đủ điều kiện bằng 200% chi phí thực tế khi xác định thu nhập chịu thuế. Chẳng hạn, một khoản chi một tỷ đồng đáp ứng quy định được tính thành hai tỷ đồng chi phí được trừ.
Ưu đãi này làm giảm thu nhập tính thuế, qua đó giảm chi phí thực hiện nghiên cứu và phát triển sau thuế. Lợi ích tài chính gắn trực tiếp với hoạt động tạo ra sản phẩm, quy trình và công nghệ của doanh nghiệp. Trong quá trình lớn lên, doanh nghiệp có thêm điều kiện cải tiến chất lượng, tiết kiệm nguyên liệu, nâng năng suất và tạo sản phẩm khác biệt để cạnh tranh.
Cơ chế đào tạo nhân lực trong chuỗi cung ứng cũng đã được xác lập. Khoản chi đào tạo, đào tạo lại của doanh nghiệp lớn cho doanh nghiệp nhỏ và vừa tham gia chuỗi được tính vào chi phí được trừ khi xác định thu nhập chịu thuế. Nghị định 20 quy định rõ quan hệ tham gia chuỗi gắn với hợp đồng hợp tác giữa doanh nghiệp nhỏ và vừa và doanh nghiệp lớn.
Cách thiết kế này gắn lợi ích của các bên trong một quan hệ sản xuất. Ưu đãi về thuế bổ sung lợi ích cho doanh nghiệp lớn khi đầu tư nâng kỹ năng cho nhà cung cấp. Doanh nghiệp nhỏ và vừa có cơ hội tiếp nhận kỹ năng phù hợp với yêu cầu của đối tác. Việc đào tạo gắn với công việc và hợp đồng cụ thể giúp họ tích lũy kinh nghiệm, đáp ứng tiêu chuẩn và tham gia sâu hơn vào chuỗi cung ứng.
Cùng với đó, Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân đã tạo ra nhiều cơ chế cho các doanh nghiệp tư nhân, trong đó có doanh nghiệp nhỏ và vừa. Nhiều chính sách hỗ trợ đã được áp dụng như hỗ trợ tiếp cận đất đai, mặt bằng sản xuất kinh doanh; hỗ trợ tài chính, tín dụng và mua sắm công; hỗ trợ khoa học công nghệ, đổi mới sáng tạo, chuyển đổi số và đào tạo nhân lực.
Tất cả các hỗ trợ này đều rất cụ thể, rõ ràng. Ví dụ, doanh nghiệp nhỏ và vừa được vay từ Quỹ phát triển doanh nghiệp nhỏ và vừa; được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong vòng 5 năm đầu kể từ ngày ký hợp đồng thuê đất với chủ đầu tư kinh doanh hạ tầng khu công nghiệp, cụm công nghiệp.
Theo Cục Thống kê, trong 9 tháng năm 2026, cả nước có gần 149,7 nghìn doanh nghiệp đăng ký thành lập mới, tăng 3,2% so với cùng kỳ năm trước. Bên cạnh sự gia tăng về số lượng, những thay đổi trong điều kiện hoạt động đang mở thêm cơ hội để doanh nghiệp tích lũy và phát triển về chất lượng.
Từ giảm gánh nặng tuân thủ đến khuyến khích đầu tư công nghệ và mở cơ hội thị trường, các cơ chế, chính sách nhằm hiện thực hoá Nghị quyết 68 đã tạo điều kiện để các doanh nghiệp nhỏ và vừa phát triển vững chắc và lớn mạnh hơn.
Đọc tiếp
Tỉ giá USD hôm nay 13.10: Vietcombank tăng 50 đồng, DXY vượt 102,5 điểm
Giá vàng hôm nay 13.10: Vàng thế giới mất mốc 4.200 USD, SJC còn giảm tiếp?
Phó Chủ tịch T&T Group Đỗ Vinh Quang được vinh danh Doanh nhân Việt Nam tiêu biểu - Cúp Thánh Gióng 2026
T&T Group phát triển cụm điện gió gần 1 GW tại Lào: Từ lợi thế kế thừa đến nguồn điện cho tăng trưởng
Giá lúa gạo hôm nay 13.10.2026: OM 18, Đài Thơm 8 giữ vùng cao
Giá heo hơi hôm nay 13.10.2026: Thấp nhất 51.000 đồng/kg
Giá cà phê hôm nay 13.10.2026: Đi ngang, cao nhất giữ 93.000 đồng/kg
Giá hồ tiêu hôm nay 13.10.2026: Nhiều nơi tăng tới 1.000 đồng/kg
Sân bay Quảng Trị hướng tới khai thác, tiếp sức kinh tế