 RSS


Chứng khoán châu Á đảo chiều, Kospi tăng 1,8% nhưng nhà đầu tư vẫn lo ngại
VHO - Chứng khoán châu Á sáng 14.10 hồi phục nhẹ sau đợt bán tháo cổ phiếu chip, nhưng giá dầu cao và lo ngại lạm phát Mỹ tiếp tục hạn chế tâm lý mua vào.
Sau phiên giảm sâu do làn sóng bán tháo cổ phiếu công nghệ và bán dẫn, thị trường chứng khoán châu Á đã lấy lại sắc xanh trong phiên giao dịch ngày 14.10.2026.
Nhóm doanh nghiệp sản xuất chip phục hồi, dẫn đầu là Samsung Electronics và SK Hynix tại Hàn Quốc. Tuy nhiên, đà tăng vẫn khá dè dặt khi nhà đầu tư phải cân nhắc những rủi ro từ giá năng lượng, triển vọng lãi suất Mỹ và sự cạnh tranh ngày càng gay gắt trong ngành bán dẫn.
Cổ phiếu chip kéo chứng khoán châu Á tăng trở lại
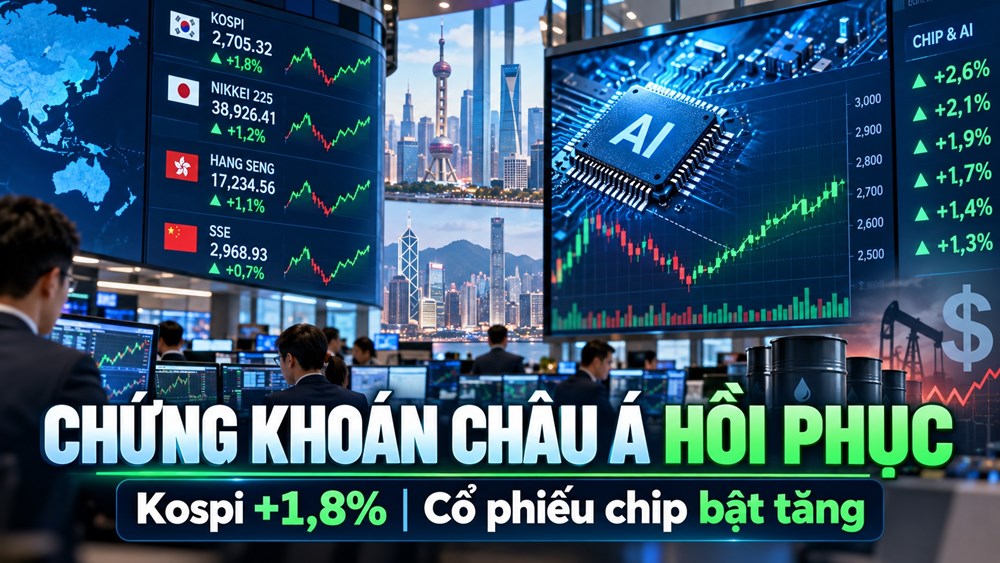
Trong phiên giao dịch sáng 14.10, chỉ số MSCI châu Á - Thái Bình Dương, không bao gồm Nhật Bản, tăng 0,5%. Thị trường Hàn Quốc dẫn đầu đà phục hồi khi chỉ số Kospi tăng 1,8%, trong khi Nikkei 225 của Nhật Bản nhích 0,2%.
Nhóm cổ phiếu công nghệ, đặc biệt là các doanh nghiệp sản xuất chip liên quan đến trí tuệ nhân tạo (AI), trở thành động lực chính giúp thị trường lấy lại cân bằng. Tại Hàn Quốc, cổ phiếu Samsung Electronics và SK Hynix đều tăng hơn 2%, phần nào bù đắp mức giảm mạnh trong phiên trước đó.
Diễn biến này xuất hiện sau ngày giao dịch 13.10 đầy biến động, khi thị trường chứng khoán Hàn Quốc lao dốc vì áp lực bán tháo ở nhóm bán dẫn. Kospi mất khoảng 5,5%, trong khi nhiều cổ phiếu công nghệ lớn chịu mức giảm mạnh hơn chỉ số chung.
Nguyên nhân quan trọng đến từ những lo ngại về sự cạnh tranh ngày càng lớn trong ngành chip nhớ. Các thông tin liên quan đến bước tiến công nghệ của doanh nghiệp Trung Quốc CXMT làm dấy lên quan ngại rằng những nhà sản xuất chip Hàn Quốc có thể phải đối mặt với áp lực cạnh tranh về giá và thị phần trong thời gian tới.
Bên cạnh đó, giới đầu tư tiếp tục đặt câu hỏi về khả năng duy trì tốc độ tăng trưởng của ngành công nghệ AI sau giai đoạn các doanh nghiệp toàn cầu chi mạnh cho trung tâm dữ liệu, hạ tầng tính toán và chip bán dẫn.
Những khoản đầu tư hàng trăm tỉ USD vào AI từng giúp cổ phiếu công nghệ tăng mạnh, nhưng cũng đẩy kỳ vọng lợi nhuận lên cao. Khi xuất hiện tín hiệu bất lợi về cạnh tranh hoặc hiệu quả đầu tư, nhà đầu tư có xu hướng nhanh chóng giảm tỷ trọng nắm giữ những cổ phiếu đã tăng giá mạnh trước đó.
Vì vậy, mức tăng trong phiên 14.10 được xem là nhịp hồi phục sau đợt bán tháo hơn là tín hiệu xác nhận thị trường đã kết thúc giai đoạn điều chỉnh. Các doanh nghiệp sản xuất chip vẫn đóng vai trò quan trọng đối với diễn biến chứng khoán châu Á, nhưng cũng là nhóm nhạy cảm với những thay đổi trong kỳ vọng về ngành AI.
Giá dầu cao tiếp tục kìm hãm tâm lý nhà đầu tư
Dù cổ phiếu công nghệ phục hồi, đà tăng của chứng khoán châu Á vẫn bị hạn chế bởi giá dầu duy trì ở mức cao trong bối cảnh rủi ro nguồn cung năng lượng gia tăng.
Trong phiên giao dịch ngày 14.10, giá dầu thô Mỹ tăng khoảng 0,8%, lên 94,96 USD/thùng, trong khi dầu Brent giao dịch quanh mức 106,60 USD/thùng.
Những lo ngại về nguồn cung trở nên rõ nét hơn do căng thẳng tại Trung Đông tiếp tục đặt ra nguy cơ gián đoạn hoạt động sản xuất, vận chuyển và cung ứng dầu mỏ.
Giá dầu tăng có thể tác động đến thị trường tài chính theo nhiều hướng. Với các nền kinh tế phụ thuộc lớn vào nhập khẩu năng lượng, chi phí nhiên liệu cao gây áp lực lên sản xuất, vận tải và giá hàng hóa tiêu dùng. Điều này làm gia tăng nguy cơ lạm phát, đồng thời ảnh hưởng đến biên lợi nhuận của doanh nghiệp.
Đối với các thị trường chứng khoán, giá năng lượng cao còn khiến triển vọng chính sách tiền tệ trở nên khó dự đoán. Nếu lạm phát tiếp tục chịu sức ép, các ngân hàng trung ương có thể phải duy trì lãi suất ở mức cao lâu hơn hoặc tiếp tục thắt chặt để kiểm soát giá cả.
Tâm lý phòng thủ cũng xuất hiện trên thị trường trái phiếu. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ổn định quanh mức 5,221%, sau khi chạm vùng thấp nhất gần hai tuần. Việc nhà đầu tư tìm đến những tài sản an toàn hơn phản ánh sự thận trọng trước những biến động của chứng khoán và kinh tế toàn cầu.
Bên cạnh yếu tố địa chính trị, thị trường Mỹ cũng đang bước vào mùa công bố kết quả kinh doanh quý III. Những báo cáo lợi nhuận trái chiều từ các ngân hàng lớn khiến cổ phiếu tài chính tại Phố Wall chịu áp lực, qua đó ảnh hưởng đến tâm lý giao dịch tại châu Á.
Chờ số liệu lạm phát Mỹ, dòng vốn vào thị trường mới nổi có thể biến động
Tâm điểm chú ý của thị trường tài chính toàn cầu trong ngày 14.10 là báo cáo chỉ số giá tiêu dùng (CPI) tháng 9 của Mỹ. Đây được xem là dữ liệu quan trọng giúp nhà đầu tư đánh giá khả năng Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục điều chỉnh lãi suất trong những tháng cuối năm.
Theo dự báo của giới kinh tế, lạm phát toàn phần của Mỹ có thể tăng lên 3,6% so với cùng kỳ năm trước do giá năng lượng phục hồi. Trong khi đó, CPI lõi, loại trừ nhóm thực phẩm và năng lượng có biến động lớn, được dự báo tăng khoảng 0,2% so với tháng trước.
Nếu lạm phát cao hơn kỳ vọng, thị trường có thể gia tăng dự báo về việc Fed nâng lãi suất, kéo theo khả năng đồng USD mạnh lên và lợi suất trái phiếu Mỹ tăng. Ngược lại, số liệu thấp hơn dự báo có thể giúp giảm bớt áp lực đối với các tài sản rủi ro.
Trước khi báo cáo CPI được công bố, các công cụ theo dõi kỳ vọng lãi suất cho thấy nhà đầu tư đang định giá khoảng 22% khả năng Fed nâng lãi suất trong tháng 10.
Những tín hiệu gần đây từ giới chức Fed cũng cho thấy cơ quan này vẫn phải thận trọng trước nguy cơ lạm phát kéo dài. Khả năng tiếp tục tăng lãi suất trong năm 2026 chưa được loại trừ hoàn toàn.
Đối với các thị trường mới nổi tại châu Á, triển vọng lãi suất Mỹ có ý nghĩa đặc biệt quan trọng bởi ảnh hưởng trực tiếp đến tỷ giá và dòng vốn đầu tư quốc tế.
Khi lãi suất và lợi suất trái phiếu Mỹ tăng, tài sản định giá bằng USD có thể trở nên hấp dẫn hơn, khiến một phần dòng vốn dịch chuyển khỏi những thị trường có mức độ rủi ro cao. Sức ép lên đồng nội tệ cũng có thể làm tăng chi phí nhập khẩu và tạo thêm thách thức cho chính sách tiền tệ trong nước.
Ngược lại, nếu lạm phát Mỹ hạ nhiệt và kỳ vọng tăng lãi suất suy yếu, dòng vốn quốc tế có thể thuận lợi hơn cho các thị trường chứng khoán châu Á.
Trong phiên sáng 14.10, chỉ số USD Index giảm nhẹ xuống khoảng 102,17 điểm, trong khi đồng euro giao dịch gần mức 1,1202 USD. Tuy nhiên, những biến động trên thị trường ngoại hối vẫn phụ thuộc lớn vào kết quả báo cáo lạm phát sắp công bố.
Ngoài Mỹ, nhà đầu tư cũng theo dõi số liệu lạm phát của Trung Quốc để đánh giá triển vọng phục hồi nhu cầu tiêu dùng trong nền kinh tế lớn thứ hai thế giới. Áp lực giảm phát kéo dài có thể tiếp tục gây khó khăn cho doanh nghiệp và tác động đến triển vọng lợi nhuận của các công ty có quan hệ thương mại chặt chẽ với Trung Quốc.
Đối với thị trường chứng khoán Việt Nam, diễn biến của nhóm cổ phiếu bán dẫn trong khu vực và triển vọng lãi suất Mỹ là những yếu tố bên ngoài cần theo dõi. Dù Việt Nam không có cơ cấu thị trường giống Hàn Quốc, biến động của dòng vốn quốc tế, tỷ giá và tâm lý đầu tư toàn cầu vẫn có thể ảnh hưởng đến giao dịch của nhà đầu tư nước ngoài.
Trong ngắn hạn, nhịp hồi phục của chứng khoán châu Á mang lại tín hiệu tích cực sau đợt bán tháo mạnh, nhưng chưa đủ để xóa bỏ những lo ngại về định giá cổ phiếu công nghệ, giá năng lượng và chính sách tiền tệ.
Diễn biến tiếp theo của thị trường nhiều khả năng sẽ phụ thuộc vào việc số liệu lạm phát Mỹ có phù hợp với dự báo hay không, cùng khả năng duy trì đà phục hồi của nhóm cổ phiếu chip. Trong bối cảnh các yếu tố bất định vẫn hiện hữu, tâm lý thận trọng có thể tiếp tục chi phối quyết định của nhà đầu tư trong những phiên giao dịch tới.
Đọc tiếp
Quy hoạch chi tiết là gì? Nội dung, cách tra cứu và phân biệt các cấp quy hoạch
Lai Châu đồng hành cùng doanh nghiệp, quyết tâm bứt phá tăng trưởng
Tỉ giá USD hôm nay 14.10.2026: Vietcombank bán 26.100 đồng
Giá vàng hôm nay 14.10: SJC đứng yên, vàng thế giới giảm nhẹ
50 doanh nghiệp được vinh danh “Thương hiệu Vàng TP.HCM”
Giá lúa gạo hôm nay 14.10.2026: Hai loại lúa tăng 100 đồng/kg

Giá heo hơi hôm nay 14.10: Nhiều tỉnh miền Bắc lên 54.000 đồng/kg
Giá cà phê hôm nay 14.10: Giá cà phê thế giới và trong nước cùng tăng
Giá hồ tiêu hôm nay 14.10: Thị trường tạm chững sau nhịp tăng