 RSS


56.690 hóa đơn khống, hơn 6.100 tỉ đồng:
“Công ty ma” đã lọt qua những lớp kiểm soát nào?
VHO - 108 doanh nghiệp không có hoạt động kinh doanh thực tế bị cáo buộc đã phát hành gần 57.000 hóa đơn khống trong nhiều năm. Vụ án không chỉ phơi bày một thị trường mua bán chứng từ mà còn đặt ra câu hỏi về khả năng nhận diện, xử lý các dấu hiệu bất thường từ hệ thống dữ liệu thuế.
TAND TP.HCM dự kiến mở phiên xét xử sơ thẩm từ ngày 22 đến 26.9 đối với 42 bị cáo trong vụ án liên quan hai đường dây mua bán trái phép hóa đơn. Các bị cáo bị truy tố về bốn nhóm tội danh gồm mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước; trốn thuế; đưa hối lộ và nhận hối lộ.
Theo cáo trạng, hai đường dây đã sử dụng 108 công ty “ma”, phát hành 56.690 hóa đơn GTGT khống với tổng giá trị trước thuế hơn 6.109 tỉ đồng. Tòa án triệu tập 158 tổ chức, cá nhân và ngân hàng tham gia tố tụng với tư cách có quyền lợi, nghĩa vụ liên quan.
Một nhánh bị cáo buộc sử dụng 57 doanh nghiệp để xuất 9.663 hóa đơn cho 532 doanh nghiệp, tổ chức, tổng giá trị trước thuế hơn 1.929 tỉ đồng. Nhánh còn lại sử dụng 51 công ty, xuất 47.027 hóa đơn cho 431 doanh nghiệp, cơ quan và tổ chức, tổng giá trị trên 4.180 tỉ đồng.
Trong phạm vi điều tra giai đoạn đầu, một lượng lớn hóa đơn mới được làm rõ trách nhiệm cụ thể, hàng chục nghìn hóa đơn khác tiếp tục được tách ra để điều tra trong giai đoạn sau.
Đáng chú ý, một cựu công chức thuế bị truy tố với cáo buộc nhận hơn 3,8 tỉ đồng để hỗ trợ đăng ký địa chỉ kinh doanh và hạn chế nguy cơ các công ty bị kiểm tra, phát hiện. Một bị cáo khác còn bị cáo buộc chi nhiều tỉ đồng cùng 123.000 USD để tìm cách “chạy án”, nhưng số tiền bị những người trung gian chiếm đoạt.
Tất cả nội dung trên là cáo buộc trong hồ sơ truy tố. Trách nhiệm và mức độ phạm tội của từng bị cáo phải được xác định bằng bản án có hiệu lực pháp luật.
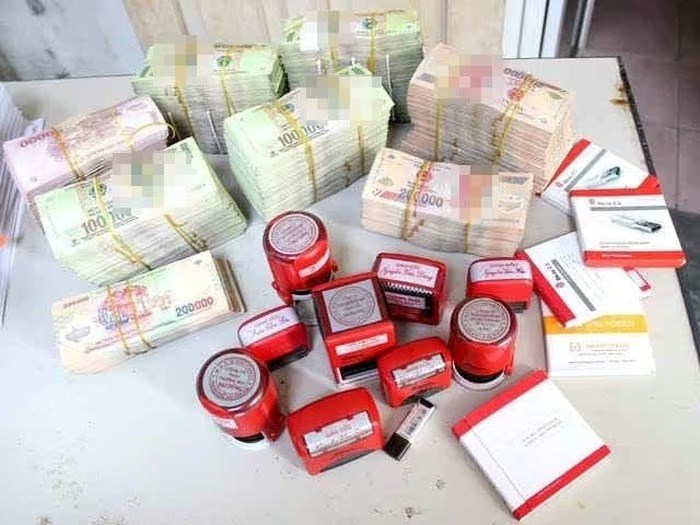
Một dây chuyền tạo “vỏ hợp pháp” cho giao dịch không có thật
Công ty “ma” không tạo ra hàng hóa hay dịch vụ, nhưng có đầy đủ tên, mã số thuế, tài khoản, chữ ký số và khả năng phát hành hóa đơn. Chính lớp vỏ pháp lý ấy giúp một giao dịch không có thật xuất hiện trên sổ sách như hoạt động kinh doanh bình thường.
Bên bán thu một tỷ lệ phần trăm trên giá trị hóa đơn. Bên mua sử dụng chứng từ để hợp thức hóa chi phí, khấu trừ thuế hoặc che giấu dòng tiền. Tiền có thể được chuyển qua tài khoản doanh nghiệp rồi rút ra, tạo cảm giác đã có giao dịch mua bán thực tế.
Mô hình này chỉ vận hành được khi có đủ một chuỗi người tham gia: người cho mượn hoặc bán giấy tờ cá nhân; dịch vụ thành lập doanh nghiệp; người quản lý chữ ký số và tài khoản; nhân viên xuất hóa đơn; trung gian tìm khách; doanh nghiệp mua hóa đơn và những người giúp hợp thức hóa dòng tiền.
Vì vậy, gọi đây là vài công ty “ma” có thể làm nhẹ đi bản chất vấn đề. Đằng sau 108 pháp nhân là một hệ thống kinh doanh chứng từ, có khách hàng, nhân sự, tỷ lệ hoa hồng và cách né tránh kiểm tra.
Nếu chỉ xử lý những người đứng đầu doanh nghiệp phát hành hóa đơn mà không lần đến bên mua, tài khoản trung gian, đơn vị cung cấp chữ ký số và những người cho thuê danh tính, chuỗi cung ứng ấy vẫn có thể được tái lập dưới tên khác.
Dữ liệu đã có, cảnh báo nằm ở đâu?
Hóa đơn điện tử được kỳ vọng tạo ra khả năng quản lý minh bạch hơn hóa đơn giấy. Mỗi hóa đơn đều để lại dữ liệu về thời gian, giá trị, người bán, người mua và mặt hàng. Khi kết nối với thông tin đăng ký doanh nghiệp, khai thuế, lao động, ngân hàng và địa chỉ kinh doanh, hệ thống có thể nhận diện nhiều dấu hiệu bất thường.
Một doanh nghiệp mới thành lập, gần như không có lao động, không có tài sản sản xuất nhưng liên tục xuất hóa đơn giá trị lớn phải được xếp vào nhóm rủi ro. Một pháp nhân bán hàng cho hàng trăm doanh nghiệp ở nhiều địa phương nhưng không có đầu vào tương ứng cũng là tín hiệu cần kiểm tra. Việc liên tục thay đổi địa chỉ, người đại diện hoặc ngừng hoạt động sau thời gian ngắn càng làm mức độ bất thường tăng lên.
Với hai đường dây bị cáo buộc hoạt động trong nhiều năm, câu hỏi không thể dừng ở thủ đoạn của người phạm tội. Hệ thống cảnh báo đã phát hiện dấu hiệu từ thời điểm nào? Dữ liệu được chuyển tới bộ phận kiểm tra ra sao? Có bao nhiêu cảnh báo bị bỏ qua, xử lý chậm hoặc được giải trình bằng hồ sơ không phản ánh hoạt động thực tế?
Công nghệ không tự động tạo ra quản lý tốt. Nếu dữ liệu chỉ được lưu trữ nhưng không phân tích, hoặc cảnh báo xuất hiện mà không có người chịu trách nhiệm xử lý đến cùng, hóa đơn điện tử vẫn có thể trở thành công cụ số hóa một giao dịch khống.
Việc một cán bộ thuế bị cáo buộc nhận tiền còn cho thấy lớp phòng vệ công nghệ có thể bị vô hiệu hóa nếu khâu con người bị xâm nhập. Một hệ thống chống gian lận vì thế phải đồng thời giám sát doanh nghiệp và giám sát quá trình xử lý cảnh báo của chính cán bộ quản lý.
Không có người mua, thị trường hóa đơn khống không thể tồn tại
Số lượng 56.690 hóa đơn chỉ có thể hình thành khi tồn tại nhu cầu rất lớn từ phía người mua. Hàng trăm doanh nghiệp, tổ chức được nêu trong cáo trạng không phải những địa chỉ xuất hiện ngẫu nhiên, họ là đầu ra của thị trường hóa đơn khống.
Do đó, chống gian lận không thể chỉ tập trung vào nơi phát hành. Doanh nghiệp mua hóa đơn để đưa vào chi phí, khấu trừ thuế hoặc hợp thức hóa giao dịch cũng phải chịu trách nhiệm tương xứng với hành vi và hậu quả gây ra.
Các đơn vị kiểm toán, kế toán và bộ phận kiểm soát nội bộ cần trả lời vì sao chứng từ từ những doanh nghiệp không có hoạt động thực tế vẫn có thể được hạch toán. Ngân hàng cũng cần nâng khả năng nhận diện dòng tiền quay vòng bất thường: tiền được chuyển với nội dung thanh toán hàng hóa rồi nhanh chóng rút ra hoặc chuyển qua nhiều tài khoản.
Về phía cơ quan quản lý, cần thiết lập cơ chế chấm điểm rủi ro theo thời gian gần thực, khóa hoặc giám sát đặc biệt những tài khoản hóa đơn có dấu hiệu bất thường, đồng thời quy định rõ người chịu trách nhiệm xử lý từng cảnh báo. Khi một doanh nghiệp phát hành hóa đơn tăng đột biến, hệ thống không thể chờ đến kỳ thanh tra sau nhiều năm.
Phiên tòa sắp tới sẽ xem xét trách nhiệm của 42 bị cáo trong phạm vi cáo trạng. Nhưng bài toán quản lý lớn hơn nằm bên ngoài phòng xử án: Làm thế nào để công ty không có hoạt động thật không thể tạo ra hàng nghìn chứng từ mang dáng vẻ hợp pháp?
Hóa đơn điện tử vốn được thiết kế để tăng minh bạch. Nếu gần 57.000 hóa đơn khống vẫn đi qua hệ thống, điều cần được truy tìm không chỉ là người bán giấy, mà còn là những khoảng trống đã giúp “công ty ma” sống quá lâu trong một thế giới dữ liệu thật.
Đọc tiếp
Xe Lexus chèn ép, lạng lách, dừng xe trên cao tốc có dấu hiệu tội phạm
Hàng nghìn người mất hơn 1.000 tỉ đồng: Kẻ lừa đảo đã biết gì về chúng ta?
Chiêu lừa mua chung cư, nhà ở xã hội giá rẻ để chiếm đoạt tiền
Bịt lỗ hổng trong mua sắm thiết bị y tế
Phạt hành chính có thể tăng lên 1,5 tỉ đồng, những ai cần lưu ý?
Khởi tố 7 bị can liên quan hoạt động buôn bán khí cười
Quảng Ninh: Cựu Giám đốc Công ty CP Phát triển nhà Thành Công bị tuyên phạt 15 năm tù giam
Quảng Ninh: Triệt phá đường dây lừa đảo, rửa tiền xuyên quốc gia
Khởi tố 6 bị can vụ hành hung tài xế taxi ở Quảng Ninh