 RSS


Lãi vay tăng, giấc mơ an cư thêm nặng
VHO - Lãi suất cho vay bình quân lên 10,7%/năm, trong khi lãi vay mua nhà thả nổi được ghi nhận ở mức 12 – 14%. Với người còn dư nợ dài hạn, biến động ấy có thể buộc cả gia đình tính lại những khoản chi vốn đã được cân nhắc rất kỹ.
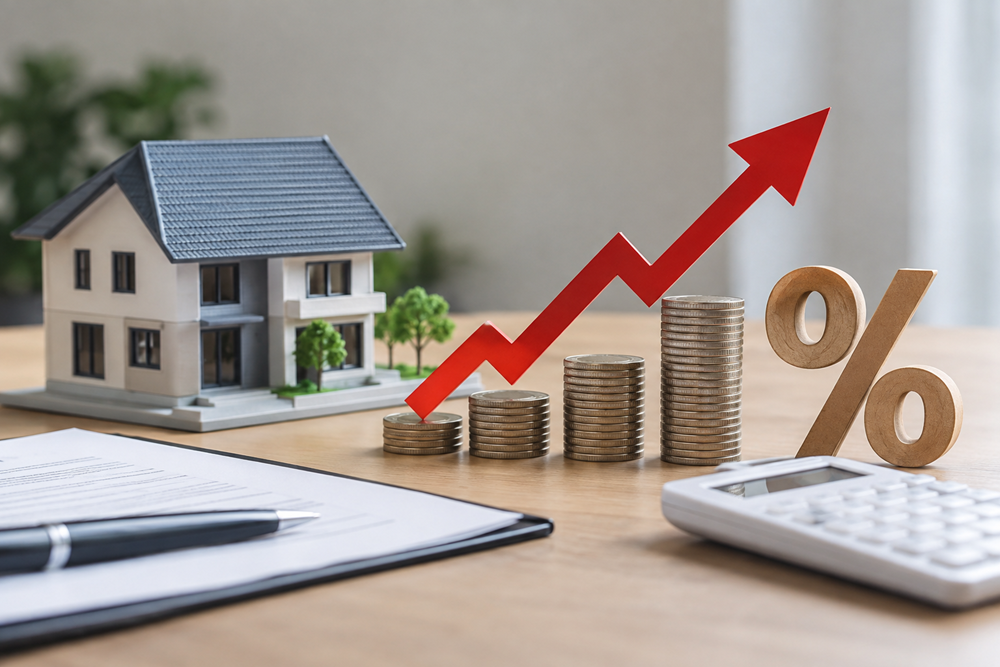
Một điểm phần trăm, thêm một khoản phải lo
Thông tin công bố sáng 21.9 cho thấy lãi suất cho vay bình quân tháng 8 đạt 10,7%/năm, tăng 0,2 điểm phần trăm so với tháng trước. Phân tích thị trường được dẫn kèm ghi nhận lãi vay mua nhà thả nổi phổ biến khoảng 12 – 14%/năm. Đây là những chỉ dấu về mặt bằng chi phí vốn, không phải mức áp dụng đồng loạt cho mọi khách hàng.
Có thể hình dung sức ép bằng một phép tính giả định: nếu dư nợ giữ nguyên một tỉ đồng trong một năm, lãi suất tăng từ 12% lên 14% sẽ làm tiền lãi tăng từ 120 triệu lên 140 triệu đồng. Chênh lệch 20 triệu đồng tương đương khoảng 1,67 triệu đồng mỗi tháng. Con số thực tế còn phụ thuộc dư nợ giảm dần, ngày tính lãi và điều khoản hợp đồng.
Trong ngân sách của một gia đình, khoản phát sinh ấy phải được bù từ thu nhập tăng thêm, tiền dự phòng hoặc một khoản chi khác. Đáng lo nhất là tình huống thu nhập chưa thay đổi nhưng tiền trả nợ đã đến kỳ điều chỉnh. Khi đó, việc cân đối không còn nằm trên bảng tính của ngân hàng mà đi vào bữa ăn, việc học của con và kế hoạch chăm sóc cha mẹ.
Tuy nhiên, biến động thị trường không khiến mọi khoản vay tăng lãi ngay lập tức. Hợp đồng còn trong thời gian cố định và hợp đồng đã chuyển sang thả nổi có cơ chế khác nhau. Bởi vậy, lấy mức bình quân để suy ra số tiền một gia đình phải trả sẽ dễ gây hiểu nhầm. Điều cần nhìn là lãi suất của chính khoản vay ở kỳ thanh toán tiếp theo.
Sau dòng chữ ưu đãi là nhiều năm trả nợ
Chi phí huy động tăng và chênh lệch giữa nhu cầu tín dụng với nguồn tiền gửi đang tạo sức ép lên lãi vay. Khảo sát được công bố cũng cho thấy mức chào vay thực tế khác nhau giữa các nhóm ngân hàng và hồ sơ khách hàng. Giá vốn, thời hạn vay, mục đích sử dụng và tài sản bảo đảm đều có thể ảnh hưởng đến mức lãi cuối cùng.
Với khoản vay mua nhà kéo dài nhiều năm, mức ưu đãi ban đầu chỉ phản ánh một chặng của hành trình. Khả năng trả nợ phải được nhìn trên quãng đường dài hơn, nhất là giai đoạn áp dụng công thức lãi suất điều chỉnh. Một quyết định phù hợp ở những tháng đầu chưa chắc vẫn nhẹ nhàng khi ưu đãi kết thúc.
Vì vậy, thông tin tư vấn cần thể hiện rõ lãi suất tham chiếu, biên độ cộng thêm, chu kỳ điều chỉnh và những khoản phí liên quan. Người vay cần hiểu ngân hàng tính lại lãi vào thời điểm nào, sử dụng căn cứ nào và sẽ thông báo ra sao. Những nội dung quyết định số tiền phải trả không nên chìm trong phần chữ nhỏ của hợp đồng.
Một cách minh bạch hơn là cung cấp bảng trả nợ theo nhiều giả định ngay từ lúc tư vấn. Cùng một khoản vay, nếu lãi suất tăng một hoặc hai điểm phần trăm, nghĩa vụ hằng tháng thay đổi bao nhiêu? Nếu thu nhập giảm trong vài tháng, phần dự phòng có đáp ứng được không? Đó phải là các tình huống minh họa, không phải dự báo chắc chắn.
Tương tự, khi khách hàng muốn trả trước hoặc chuyển khoản vay, việc so sánh cần tính đủ phí và điều kiện đi kèm. Một mức lãi được quảng bá thấp hơn chưa tự động đồng nghĩa tổng chi phí thấp hơn. Sự rõ ràng giúp người vay lựa chọn trên cơ sở đầy đủ, đồng thời giảm tranh chấp trong quá trình thực hiện.
Giảm lãi phải đến được kỳ thanh toán
Tại cuộc làm việc ngày 13.8, Thủ tướng đã yêu cầu các tổ chức tín dụng tiết giảm chi phí và giảm thực chất lãi suất cho vay. Ngân hàng Nhà nước được yêu cầu hỗ trợ thanh khoản, tạo điều kiện để ngân hàng tiếp cận vốn với chi phí thấp hơn, đồng thời tăng khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa.
Yêu cầu ấy cần được đánh giá bằng chi phí khách hàng thực trả. Một chương trình có lãi suất hấp dẫn nhưng điều kiện tiếp cận quá hẹp sẽ khó tạo tác động rộng. Việc công khai số người được hưởng, thời gian ưu đãi và mức giảm thực tế có thể giúp nhìn rõ hơn hiệu quả hỗ trợ.
Cũng cần phân biệt chi phí huy động, chi phí vận hành và lợi nhuận khi bàn về dư địa giảm lãi. Ngân hàng phải bảo đảm an toàn hoạt động, người vay cần một mức chi phí có thể dự tính. Cơ sở để dung hòa hai yêu cầu này là minh bạch và nâng hiệu quả, thay vì chỉ trao đổi bằng những con số bình quân.
Với hộ kinh doanh, sức ép còn nằm ở thời gian thu hồi tiền hàng. Nếu lãi vay tăng trong lúc doanh thu về chậm, khoản vốn phục vụ một đơn hàng có thể chiếm dụng lâu hơn dự tính. Bài toán hỗ trợ vì thế cần xem xét cả dòng tiền và phương án kinh doanh, không chỉ giá trị tài sản thế chấp.
Đối với gia đình mua nhà để ở, điều đáng mong đợi là một quan hệ tín dụng đủ dễ hiểu và có thể chuẩn bị trước. Lãi suất có thể biến động, nhưng cách tính, cách thông báo và trách nhiệm giải thích phải rõ ràng. Giấc mơ an cư sẽ bớt nặng khi người vay biết mình phải gánh bao nhiêu, thay vì chỉ nhận ra sức ép lúc tiền trả nợ đã tăng.
Đọc tiếp
Tháo điểm nghẽn, mở không gian phát triển logistics Vùng Đồng bằng sông Hồng
Vingroup tổ chức Hội nghị Tăng cường nội địa hóa và Phát triển hệ thống nhà cung cấp
Bản đồ quy hoạch Đông Anh mới nhất và cách tra cứu chuẩn pháp lý
Bản đồ quy hoạch Thủ Đức mới nhất và cách tra cứu theo thửa đất
Cá cơm đầy khoang, ngư dân Quảng Ngãi phấn khởi
Khủng hoảng còn lớn hơn cả Covid, doanh nghiệp Mỹ chật vật để cầm cự
Giá vàng hôm nay 21.9: SJC giữ 147,6 triệu, mốc 150 triệu còn bao xa?
Tỉ giá USD hôm nay 21.9.2026: USD tự do tăng, DXY giữ trên 100 điểm
Giá lúa gạo hôm nay 21.9.2026: Thị trường tiếp tục đi ngang