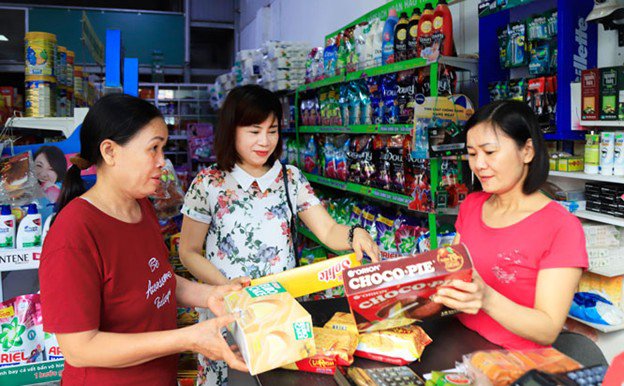
Theo Quyết định 3389/QĐ-BTC năm 2025, từ 1.1.2026, chính thức xóa bỏ thuế khoán, hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế. Cơ chế thuế khoán sẽ chính thức được thay thế theo Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh” do Bộ Tài chính ban hành.
Căn cứ Bảng 2 ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025, quy định mô hình quản lý thuế đối với hộ, cá nhân kinh doanh khi xóa bỏ thuế khoán sẽ chia thành 03 nhóm:
Nhóm 1: Doanh thu ≤ 200 triệu đồng/năm
Nhóm 2: 200 triệu < doanh thu ≤ 3 tỷ đồng/năm
Nhóm 3: Doanh thu > 3 tỷ đồng/năm
Dưới đây là mô hình quản lý thuế đối với hộ, cá nhân kinh doanh tại Danh mục kèm theo Quyết định 3389/QĐ-BTC ngày 6.10.2025 như sau:
| Tiêu chí | Nhóm 1 Doanh thu ≤ 200 triệu | Nhóm 2 200 triệu < DT ≤ 3 tỷ | Nhóm 3 Doanh thu > 3 tỷ |
| Thuế GTGT | Không phải nộp | - Theo phương pháp trực tiếptheo % doanh thu) Thuế GTGT phải nộp = Doanh thu x Tỷ lệ % - Tự nguyện đăng ký áp dụng ppkhấu trừ nếu đủ điều kiện Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ | - Bắt buộc áp dụngkhấu trừ Thuế GTGT phải nộp = Thuế GTGT đầu ra - Thuế GTGT đầu vào được khấu trừ |
| Thuế TNCN | Không phải nộp | Tính theotỷ lệ % trên doanh thutheo từng ngành nghề Số thuế TNCN phải nộp = Doanh thu x Tỷ lệ % | Tính trênthu nhập tính thuế x 17% (Thu nhập tính thuế = Doanh thu - chi phí hợp lý) |
| Trách nhiệm kê khai doanh thu | Kê khai2 lần/năm(đầu/ giữa năm và cuối năm) để xác định nghĩa vụ thuế | Kê khai theoquý(4 lần/năm) +quyết toán năm | Kê khai theotháng (nếu có doanh thu năm trên 50 tỷ)hoặcquý,quyết toán năm |
| Hóa đơn | Khuyến khích dùng hóa đơn điện tử có mã (trong giao dịch với người tiêu dùng) | Bắt buộc dùng HĐĐT khởi tạo từ máy tính tiền nếu DT > 1 tỷ và có hoạt động kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng; | Bắt buộc dùnghóa đơn điện tử có mã hoặc HĐĐT khởi tạo từ máy tính tiền |
| Sổ kế toán | Ghi chép đơn giản (được hỗ trợ phần mềm đơn giản miễn phí) | Sổ kế toán đơn giản, phần mềm miễn phí | Bắt buộc theo chế độ kế toán của DN siêu nhỏ hoặc DN vừa |
| Tài khoản ngân hàng | Không bắt buộc | Bắt buộc mở tài khoản riêng phục vụ kinh doanh | Bắt buộc mở tài khoản riêng phục vụ kinh doanh |
| Chuyển đổi pp tính thuế | Không áp dụng | Nếu DT > 3 tỷ trong 2 năm liên tục → áp dụng như nhóm 3 từ năm sau | Áp dụng như DN. Được khấu trừ thuế GTGT đầu vào từ kỳ đầu tiên |
| Kinh doanh qua nền tảng TMĐT | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý | Nếu sàn có chức năng thanh toán: - Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu - Nếu DT cuối năm < 200tr được xử lý hoàn nộp thừa thuế đã nộp thay Nếu sàn không có chức năng thanh toán: - Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý |
| Hỗ trợ từ cơ quan nhà nước | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý | - Miễn phí phần mềm kế toán - Hỗ trợ sử dụng hóa đơn điện tử - Tư vấn pháp lý - Khuyến khích chuyển đổi sang doanh nghiệp để hưởng ưu đãi theo Nghị quyết 68 & 198 |

