
Hai nhịp tăng trưởng khác biệt
Cuộc cạnh tranh du lịch giữa Việt Nam và Thái Lan đang xuất hiện những tín hiệu mới. Theo số liệu Bộ Du lịch và Thể thao Thái Lan được The Nation công bố ngày 5.11, trong 10 tháng đầu năm 2026, quốc gia này đón 25,46 triệu lượt khách quốc tế, giảm 4,59% so với cùng kỳ năm trước. Tổng chi tiêu của khách quốc tế đạt khoảng 1,24 nghìn tỉ baht, giảm 2,85%.
Trong khi đó, thống kê của Cục Du lịch Quốc gia Việt Nam ghi nhận 19,53 triệu lượt khách quốc tế trong cùng kỳ, tăng 13,8%. Riêng tháng 10, Việt Nam đón hơn 1,85 triệu lượt, tăng 7% so với tháng 10.2025. Tổng thu từ khách du lịch đạt khoảng 945 nghìn tỉ đồng theo số liệu công bố của ngành Du lịch.
Đặt hai kết quả cạnh nhau, Thái Lan vẫn dẫn trước Việt Nam gần 5,93 triệu lượt khách quốc tế. Tuy nhiên, nếu xét về tốc độ tăng trưởng, khoảng cách lại nghiêng theo hướng khác. Việt Nam đang duy trì mức tăng hai chữ số, trong khi thị trường Thái Lan trải qua giai đoạn điều chỉnh sau thời kỳ phục hồi mạnh.
Sự khác biệt này có ý nghĩa đối với vị thế cạnh tranh của hai điểm đến. Thái Lan sở hữu hệ thống du lịch quốc tế phát triển lâu năm, thương hiệu điểm đến có độ nhận diện cao, mạng lưới hàng không và dịch vụ nghỉ dưỡng rộng.
Việt Nam đang mở rộng thị phần nhờ chính sách thị thực thuận lợi, kết nối hàng không được cải thiện, môi trường an ninh, an toàn và sự đa dạng của tài nguyên du lịch.
Nhưng vẫn cần nhìn nhận cục diện một cách thận trọng. Một năm tăng trưởng cao chưa đủ để khẳng định Việt Nam đã vượt qua đối thủ về năng lực cạnh tranh.
Thái Lan vẫn có quy mô khách quốc tế lớn hơn, hệ sinh thái dịch vụ hoàn thiện hơn ở nhiều phân khúc và kinh nghiệm khai thác những thị trường khách có khả năng chi tiêu cao. Cơ hội của Việt Nam nằm ở khả năng duy trì đà tăng trưởng, nâng chất lượng dịch vụ và gia tăng giá trị kinh tế trên mỗi chuyến đi.
Thị trường nguồn đang có sự thay đổi
Sự suy giảm của Thái Lan không diễn ra đồng đều ở tất cả thị trường. Trung Quốc vẫn là nguồn khách lớn nhất với 4,24 triệu lượt trong 10 tháng, tăng 12,44%. Tuy nhiên, Malaysia, thị trường đứng thứ hai, giảm 16,34%, còn Hàn Quốc giảm tới 26,86%. Đài Loan (Trung Quốc) và Mỹ là hai thị trường khác trong nhóm 10 nguồn khách hàng đầu ghi nhận tăng trưởng.
Những con số này phản ánh mức độ nhạy cảm của du lịch quốc tế trước thay đổi trong hành vi tiêu dùng, khả năng kết nối, tâm lý an toàn và sức cạnh tranh về giá.
Khi một thị trường nguồn lớn suy giảm, những thị trường còn lại phải tăng trưởng đủ mạnh mới có thể bù đắp khoảng trống. Thái Lan đang đối diện sức ép ấy, dù lượng khách Trung Quốc đã tăng trở lại.
Bức tranh thị trường Việt Nam có một số điểm tương đồng, nhưng cơ cấu tăng trưởng đang mở rộng theo những hướng mới. Trung Quốc tiếp tục dẫn đầu với gần 4,4 triệu lượt, Hàn Quốc đứng thứ hai với khoảng 3,37 triệu lượt.
Nga đạt 1,25 triệu lượt, tăng 150%; Philippines tăng 52,4%; Campuchia tăng 43,2%; Ấn Độ tăng 29,5%; Singapore tăng 28,9%. Trong khi đó, khách Hàn Quốc giảm 6,3%, còn khách Trung Quốc gần như đi ngang, tăng 1,4%.
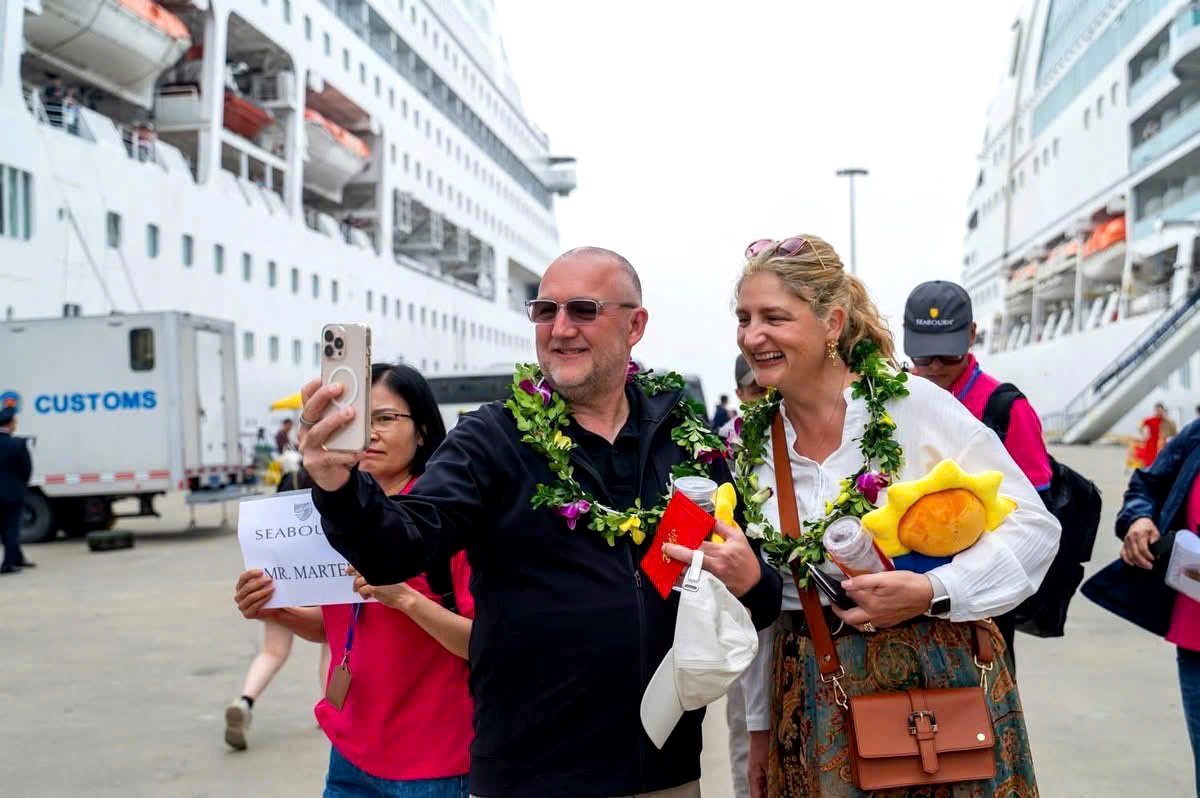
Một điểm đáng lưu tâm là châu Âu đang trở thành động lực tăng trưởng quan trọng của du lịch Việt Nam. Trong 10 tháng, khu vực này cung cấp khoảng 3,22 triệu lượt khách, tăng 51,5%, chiếm 16,5% tổng lượng khách quốc tế.
Riêng thị trường Nga tăng 150%, với hơn 1,25 triệu lượt. Châu Âu cũng đóng góp khoảng 1,09 triệu lượt tăng thêm, cao hơn mức tăng tuyệt đối của châu Á.
Sự mở rộng này giúp Việt Nam có thêm dư địa phát triển, giảm áp lực phụ thuộc vào một số thị trường truyền thống. Dẫu vậy, khách châu Á vẫn chiếm gần 75% tổng lượng khách quốc tế.
Việc duy trì sức hút tại Trung Quốc, Hàn Quốc, Nhật Bản, Đài Loan (Trung Quốc) và các thị trường ASEAN vẫn có ý nghĩa đặc biệt đối với tăng trưởng trong ngắn hạn.
Cơ cấu thị trường của Việt Nam cũng đặt ra một yêu cầu mới. Khách tăng nhanh ở một thị trường chưa chắc đồng nghĩa doanh thu tăng tương ứng. Mỗi nhóm khách có thời gian lưu trú, khả năng chi tiêu, sở thích và nhu cầu dịch vụ khác nhau.
Muốn tạo ra giá trị kinh tế cao hơn, hoạt động xúc tiến cần dựa trên hiểu biết cụ thể về hành vi tiêu dùng, chứ không chỉ hướng tới mục tiêu tăng lượng khách.
Thái Lan đang nghiên cứu sâu hơn từng thị trường
Một chi tiết đáng suy ngẫm trong cuộc cạnh tranh hiện nay là cách Thái Lan nhìn nhận thị trường Việt Nam.
Theo The Nation, Tổng cục Du lịch Thái Lan (TAT) đưa Việt Nam vào nhóm 5 thị trường châu Á trọng điểm, cùng Đài Loan (Trung Quốc), Malaysia, Indonesia và Singapore.
Cơ quan này dự kiến thiết kế hoạt động tiếp thị riêng cho từng thị trường, chú trọng khả năng chi tiêu, thời gian lưu trú, tỉ lệ quay lại và mức độ lan tỏa doanh thu tới cộng đồng địa phương.
Với thị trường Việt Nam, TAT tập trung vào nhóm gia đình, khách trẻ thuộc thế hệ Millennials và Gen Z, khách du lịch cao cấp, MICE và du lịch thể thao. Các chiến dịch cũng hướng tới việc khuyến khích du khách Việt mở rộng phạm vi khám phá, từ Bangkok, Pattaya tới Chiang Mai, Chiang Rai và những điểm đến văn hóa khác.
Cách tiếp cận này thể hiện sự chuyển dịch trong tư duy xúc tiến du lịch của Thái Lan. Thái Lan hiểu rằng khách Việt có những đặc điểm tiêu dùng riêng, có khả năng tạo doanh thu cho nhiều nhóm dịch vụ như mua sắm, ẩm thực, nghỉ dưỡng, giải trí và du lịch gia đình.
Khi một thị trường được nghiên cứu cụ thể, sản phẩm và thông điệp tiếp thị có thể được thiết kế sát hơn với nhu cầu thực tế.
Cách làm này cũng đặt ra một vấn đề đối với Việt Nam. Chúng ta đã hiểu khách quốc tế đến Việt Nam đến đâu? Cơ quan quản lý và doanh nghiệp có dữ liệu đủ sâu về mức chi tiêu, thời gian lưu trú, mục đích chuyến đi, sở thích, mức độ hài lòng và lý do khách quay lại hay chưa?
Việc thống kê quốc tịch và lượng khách vẫn rất cần thiết, nhưng chưa đủ để hình thành chính sách thị trường có chiều sâu.
Du khách Hàn Quốc đi nghỉ dưỡng tại Đà Nẵng có nhu cầu khác với nhóm khách Hàn Quốc tham quan Hà Nội, trải nghiệm golf hay du lịch MICE. Khách Ấn Độ đi theo gia đình, khách Nga nghỉ dưỡng dài ngày và khách Singapore đi nghỉ cuối tuần cũng cần những sản phẩm riêng biệt.
Nếu chỉ nhìn thị trường qua tổng lượt khách, doanh nghiệp dễ rơi vào tình trạng cung cấp sản phẩm đại trà, khó tạo ra sự khác biệt và khó tăng mức chi tiêu.
Thái Lan đang chủ động nghiên cứu từng nhóm khách để tìm ra lý do khiến họ lựa chọn, tiêu dùng và quay trở lại. Việt Nam cần có năng lực phân tích tương tự, với dữ liệu được cập nhật thường xuyên và có khả năng chuyển hóa thành quyết định kinh doanh.
Lợi thế mới cần được chuyển hóa thành giá trị
Việt Nam đang có một số điều kiện thuận lợi để mở rộng sức cạnh tranh. Chính sách thị thực được cải thiện, thời hạn lưu trú và khả năng tiếp cận thị trường thuận tiện hơn.
Mạng lưới đường bay quốc tế tiếp tục được mở rộng, trong khi các sản phẩm nghỉ dưỡng biển, du lịch văn hóa, ẩm thực, golf, chăm sóc sức khỏe và du lịch đô thị ngày càng đa dạng.
Sự tăng trưởng mạnh của khách Nga, Ấn Độ và một số thị trường Đông Nam Á phản ánh khả năng tiếp cận những phân khúc khách mới. Đây là nguồn lực quan trọng để Việt Nam mở rộng cơ cấu khách, tạo thêm nhu cầu cho hàng không, lưu trú, vận chuyển, ẩm thực và các dịch vụ trải nghiệm.
Tuy nhiên, lợi thế về giá và tài nguyên sẽ khó duy trì lâu dài nếu chất lượng dịch vụ không theo kịp kỳ vọng.
Những điểm nghẽn về hạ tầng giao thông, kết nối giữa các điểm đến, môi trường du lịch, nhân lực ngoại ngữ, dịch vụ ban đêm và sản phẩm giải trí vẫn cần được giải quyết. Với khách quốc tế có khả năng chi tiêu cao, trải nghiệm đồng bộ và sự thuận tiện trong suốt chuyến đi có sức nặng lớn trong quyết định lựa chọn.
Việt Nam cũng cần quan tâm hơn tới khả năng giữ chân khách. Một điểm đến có thể thu hút đông khách trong lần đầu nhờ cảnh quan, giá cả hoặc hoạt động quảng bá, nhưng để khách quay lại cần có những trải nghiệm mới, chất lượng ổn định và cảm giác gắn bó với điểm đến.
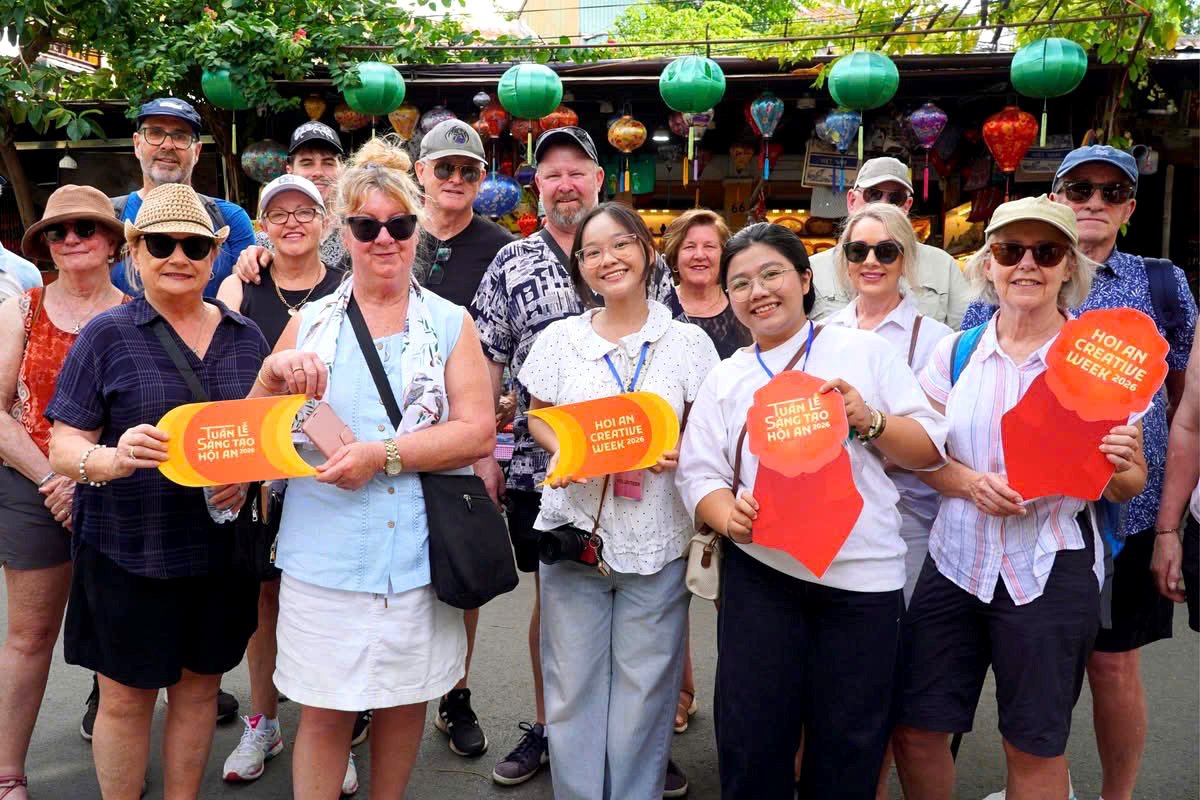
Các đô thị du lịch cần làm mới sản phẩm thường xuyên, mở rộng không gian văn hóa, nghệ thuật, mua sắm, ẩm thực và giải trí về đêm. Những địa phương có thế mạnh di sản cần đầu tư vào chất lượng diễn giải, trải nghiệm bản địa và hoạt động sáng tạo, giúp du khách có thêm lý do lưu trú dài ngày.
Bài toán cạnh tranh cũng cần được nhìn từ hiệu quả kinh tế. Tổng thu du lịch Việt Nam 10 tháng đạt khoảng 945 nghìn tỉ đồng là kết quả tích cực, nhưng cần tiếp tục phân tích tỉ trọng đóng góp của khách quốc tế, mức chi tiêu bình quân, thời gian lưu trú và khả năng phân bổ doanh thu tới doanh nghiệp địa phương, hộ kinh doanh, nghệ nhân và cộng đồng dân cư.
Tăng trưởng chỉ thực sự có chiều sâu khi lợi ích kinh tế lan tỏa rộng và tạo nguồn lực tái đầu tư cho điểm đến.
Cuộc đua mới hướng tới chất lượng và giá trị du lịch
Việc Thái Lan đưa Việt Nam vào nhóm năm thị trường châu Á trọng điểm là một tín hiệu có ý nghĩa.
Trong mắt “đối thủ”, Việt Nam đã trở thành thị trường khách cần được nghiên cứu và tiếp cận bằng những sản phẩm riêng. Ở chiều ngược lại, Việt Nam cũng cần nhìn khách quốc tế như những nhóm tiêu dùng có nhu cầu, khả năng chi trả và động cơ du lịch khác nhau.
Khoảng cách gần 5,93 triệu lượt khách giữa hai nước vẫn là con số đáng kể. Việt Nam chưa thể xem mức tăng trưởng 13,8% là bảo đảm cho một vị thế mới nếu chưa giải quyết được những hạn chế về chất lượng, năng suất dịch vụ và khả năng giữ chân khách.
Thái Lan cũng đang điều chỉnh phương thức tiếp cận thị trường, hướng tới doanh thu và giá trị cao hơn. Cuộc cạnh tranh do đó sẽ ngày càng gắn với năng lực thấu hiểu du khách và khả năng tổ chức trải nghiệm.
Trong hai tháng cuối năm 2026, Việt Nam cần duy trì đà tăng trưởng để tiến gần mục tiêu 25 triệu lượt khách quốc tế. Xa hơn, ngành Du lịch cần xây dựng hệ thống dữ liệu thị trường đủ tin cậy, tăng cường phối hợp giữa cơ quan quản lý, hãng hàng không, doanh nghiệp lữ hành, cơ sở lưu trú và các nền tảng số.
Mỗi thị trường trọng điểm cần có cách tiếp cận riêng, gắn với sản phẩm phù hợp và mục tiêu hiệu quả cụ thể.
Thái Lan vẫn có lợi thế về quy mô và kinh nghiệm khai thác du lịch quốc tế. Việt Nam đang có nhịp tăng trưởng tích cực và cơ hội mở rộng thị phần.
Lợi thế mới sẽ được xác lập khi đà tăng ấy chuyển thành chất lượng trải nghiệm, mức chi tiêu cao hơn, thời gian lưu trú dài hơn và tỉ lệ quay lại tốt hơn. Khi ấy, cuộc cạnh tranh du lịch khu vực sẽ được đo bằng giá trị mà mỗi chuyến đi tạo ra cho du khách, doanh nghiệp và nền kinh tế.


