Hướng dẫn được công bố ngày 30.10 về Nghị định 398/2026/NĐ-CP xác định việc giảm 30% thuế thu nhập áp dụng cho kỳ tính thuế năm 2026 và 2027, với điều kiện doanh thu hằng năm không quá 10 tỉ đồng. Nghị định có hiệu lực từ ngày 29.10.2026.
Với cá nhân cư trú, phạm vi giảm là thuế thu nhập cá nhân từ hoạt động kinh doanh. Vì vậy, người làm công hưởng lương không thể căn cứ riêng chính sách này để giảm 30% thuế tiền lương.
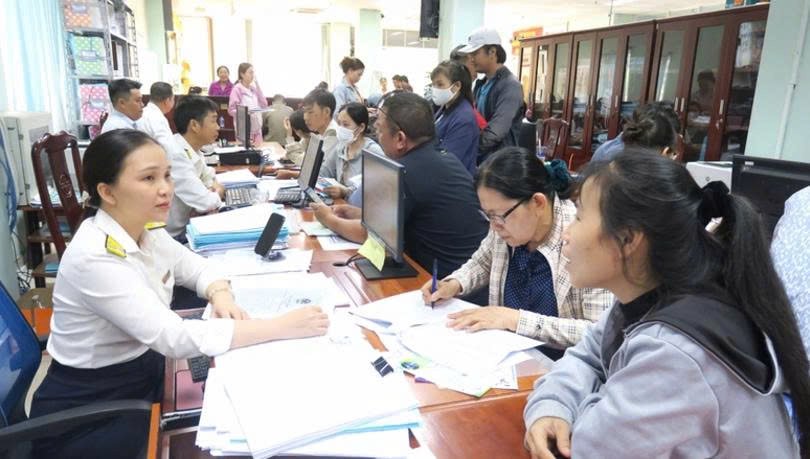
Nghị định số 398/2026/NĐ-CP quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.. Ảnh minh hoạ. Nguồn: Báo Điện tử Chính phủ.
Giảm số thuế phải nộp, không giảm mọi khoản nghĩa vụ
Con số 30% được tính trên khoản thuế thu nhập đủ điều kiện, không phải trên doanh thu bán hàng. Chính sách cũng không bao gồm thuế giá trị gia tăng.
Doanh nghiệp đang hưởng ưu đãi thuế tính khoản giảm trên số thuế còn phải nộp sau ưu đãi. Doanh thu xét điều kiện phải tính cả đơn vị phụ thuộc, địa điểm kinh doanh; không thể chỉ nhìn riêng doanh thu của trụ sở chính.
Có thể hình dung bằng một phép tính minh họa: nếu khoản thuế thu nhập đủ điều kiện trước giảm là 20 triệu đồng, mức giảm tương ứng 6 triệu đồng, còn phải nộp 14 triệu đồng.
Phân biệt này cần thiết vì một cửa hàng có thể đồng thời phát sinh nhiều khoản thuế, phí. Lấy tổng số tiền trên thông báo rồi nhân giảm 30% sẽ dễ dẫn đến tính thiếu nghĩa vụ.
Được kê khai trước, nhưng phải theo dõi doanh thu thực tế
Cá nhân kinh doanh dự kiến doanh thu năm không quá 10 tỉ đồng kê khai giảm theo Mẫu số 01, nộp cùng hồ sơ thuế tương ứng. Nếu doanh thu thực tế vượt ngưỡng, phải điều chỉnh và nộp bổ sung khoản đã giảm. Người đã kê khai nhưng chưa tính giảm được khai bổ sung hoặc xác định lại khi quyết toán.
Điểm có ích cho người kinh doanh là không phải chờ một khoản hỗ trợ riêng mới được hưởng lợi, khoản giảm gắn với việc thực hiện nghĩa vụ thuế. Đổi lại, số liệu doanh thu cần được theo dõi liên tục, nhất là những cơ sở có nhiều điểm bán hoặc hoạt động trên nhiều kênh.
Trước kỳ kê khai, ba việc nên làm là xác định đúng loại thuế được giảm, tổng hợp doanh thu toàn bộ hoạt động và kiểm tra khoản đã kê khai trước đó. Cách chuẩn bị này giúp nhận đúng quyền lợi, đồng thời tránh coi một khoản giảm tạm tính là quyền lợi chắc chắn bất kể kết quả kinh doanh cuối năm.


Bình luận
Đăng nhập để tham gia bình luận.
Đăng nhậpĐặt tên hiển thị để bình luận: cập nhật tài khoản