Thu phí nhưng lại không thể chứng mình khách có thật sự xem ca nhạc trong phòng hay không? Ảnh minh hoa.
Bế tắc vì không đo đếm được
Năm 2017, Trung tâm Bảo vệ quyền tác giả âm nhạc Việt Nam (VCPMC) đã tạo “sóng gió” khi công bố sẽ thu phí tác quyền âm nhạc đối với các khách sạn có lắp đặt tivi. Theo đó, mức phí sẽ được đánh đồng là 25.000 đồng/phòng khách sạn/năm.
Thông tin này ngay lập tức vấp phải sự phản ứng mạnh mẽ từ Hiệp hội Khách sạn Đà Nẵng và dư luận. Lý do những người phản đối đưa ra là cách thu phí chưa hợp lý. Cụ thể, VCPMC đang đánh đồng tất cả các phòng khách sạn khác nhau để tính chung một mức phí. Điều này là bất hợp lý, bởi VCPMC không thể chứng minh được rằng khách có bật tivi để xem không, và nếu bật tivi thì làm sao chứng minh được khách mở tivi xem ca nhạc hay xem các chương trình khác. Hoặc giả dụ khách có mở tivi xem ca nhạc thì liệu các tác phẩm âm nhạc đó có thuộc kho tác phẩm được tác giả uỷ quyền đại diện cho VCPMC không? Tần suất tác phẩm được phát là ít hay nhiều? Liệu tiền bản quyền thu được có được chi trả cho đúng những tác phẩm được phát không hay được “cào bằng” để trả cho tất cả các tác giả của VCPMC… Vô vàn những câu hỏi được đặt ra khiến việc thu phí của VCPMC trở nên không hề thuyết phục.
Cũng trong năm 2017, Hiệp hội công nghiệp ghi âm Việt Nam (RIAV) khi thông báo sẽ thu phí bản quyền, quyền liên quan tại các tụ điểm kinh doanh karaoke với mức giá 2.000 đồng/1 bài hát/1 đầu máy karaoke một năm, cũng đã vấp phải sự phản đối của các cơ sở kinh doanh karaoke.
Nhiều ý kiến cho rằng, các đơn vị khi sản xuất chương trình karaoke đã trả tác quyền. Ngoài ra, nếu thu thì mức phí như trên cũng là không hợp lý, bởi trong kho nhạc karaoke, có bài được chọn hát rất nhiều, nhưng cũng có bài hầu như không có người chọn hát, nếu thu phí đồng đều như vậy thì cơ sở không tránh khỏi thiệt thòi...
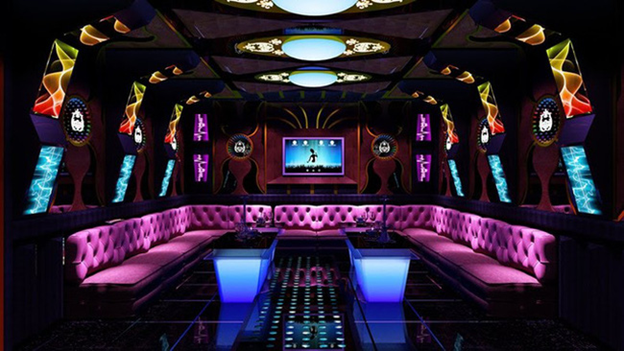
Vấn đề thu phí bản quyền tại cơ sở karaoke gặp phải phản đối do không thể xác minh số lượng, tần suất khai thác của từng bài hát Ảnh minh hoạ.
Bắt buộc phải thay đổi
Trên đây chỉ là hai trong số rất nhiều câu chuyện bi hài trong việc thu phí tác quyền âm nhạc tại Việt Nam, mà nguyên nhân gây ra những tranh cãi xuất phát từ việc không thể đo đếm chi tiết, tần suất khai thác. Điều đó đặt ra yêu cầu thay đổi đối với các đơn vị thu phí tác quyền âm nhạc.
Nghị định 22/2018/NĐ-CP, điểm b khoản 4 Điều 43 quy định: “Mức tiền nhuận bút, thù lao, quyền lợi vật chất được xác định căn cứ vào thể loại, hình thức, chất lượng, số lượng hoặc tần suất khai thác, sử dụng”.
Như vậy việc sử dụng âm nhạc tại địa điểm kinh doanh phải áp dụng công nghệ đo đếm số lượt phát theo thời gian thực thì mới đảm bảo tuân thủ pháp luật.
Dựa trên quy định này, bất cứ đơn vị cung cấp dịch vụ bản quyền âm nhạc nào sử dụng phương thức tính phí lỗi thời không dựa trên đo đếm như là căn cứ vào diện tích sàn kinh doanh, sức chứa, số ghế… là không công bằng.
Ngày 11/04/2018, tại hội nghị tập huấn cho các cơ quan quản lý phía Bắc về việc triển khai Nghị định 22/2018/NĐ-CP quy định chi tiết biện pháp thi hành Luật sở hữu trí tuệ về quyền tác giả và quyền liên quan, đại diện Cục Bản quyền tác giả nêu quan điểm về việc thu phí tác quyền âm nhạc: “khi đi thu phí tác quyền, tổ chức đại diện quyền tác giả, quyền liên quan phải chứng minh được họ đại diện cho ai, thu tiền cho tác phẩm gì, những ca khúc nào được sử dụng trong mỗi thời điểm...”
Trước đây, việc thu phí bản quyền âm nhạc tại Việt Nam hầu như chỉ được thực hiện độc quyền bởi VCPMC, nhưng đến nay thế độc quyền này đã khác khi SKY Music nhảy vào cuộc chơi. SKY Music là đơn vị có thế mạnh về công nghệ khi tuyên bố họ có ứng dụng đo đếm minh bạch và “bóc tách” được cụ thể những số liệu đo đếm này. Trong khi đó, VCPMC đang có lợi thế với sự hợp tác của phần đông nhạc sĩ tại Việt Nam.
Điều này đang tạo ra một sự cạnh tranh gay gắt nhưng đồng thời cũng mở ra cơ hội hợp tác cho các bên để tận dụng thế mạnh của nhau nhằm hoạt động hiệu quả để phục vụ tốt nhất cho quyền lợi chính đáng của các nghệ sĩ và tác giả. Hoặc nếu không, các bên phải tự hoàn thiện mình để trước hết là thu phí đúng luật, hạn chế ảnh hưởng đến hoạt động kinh doanh của các chủ thể có liên quan!
PV